クレジットカードは何枚持つべき?手持ちを見直して決める方法
公開日:
ポイ活や支出管理を目的とした、クレジットカードの複数持ち。
20代や30代の若い世代でも、複数のカードを持つ人がいます。
しかし、いざ複数持ちを検討してみて悩ましいのが、いったい何枚持つべきなのかということ。
そこで、この記事ではクレジットカードは何枚持つべきか、自分に最適な枚数は何枚なのかを知る方法について解説します。
クレジットカードは何枚持つべき?
結論から言うと、クレジットカードは役割に応じて2~3枚持つのが一つの目安です。1枚で困っていなければ、無理に増やす必要はありません。
特に、ポイ活をするなら複数のクレジットカードを使い分けることで、効率よくポイントを獲得できます。
例えば、三井住友カード(NL)は基本還元率0.5%ですが、コンビニや飲食店などの対象店舗でスマホのタッチ決済をすると、税込200円につき最大7%のポイント還元が受けられます。
普段の買い物では1%還元のカードを使い、対象店舗では三井住友カード(NL)を使うようにすれば、お得にポイントをゲットできるでしょう。
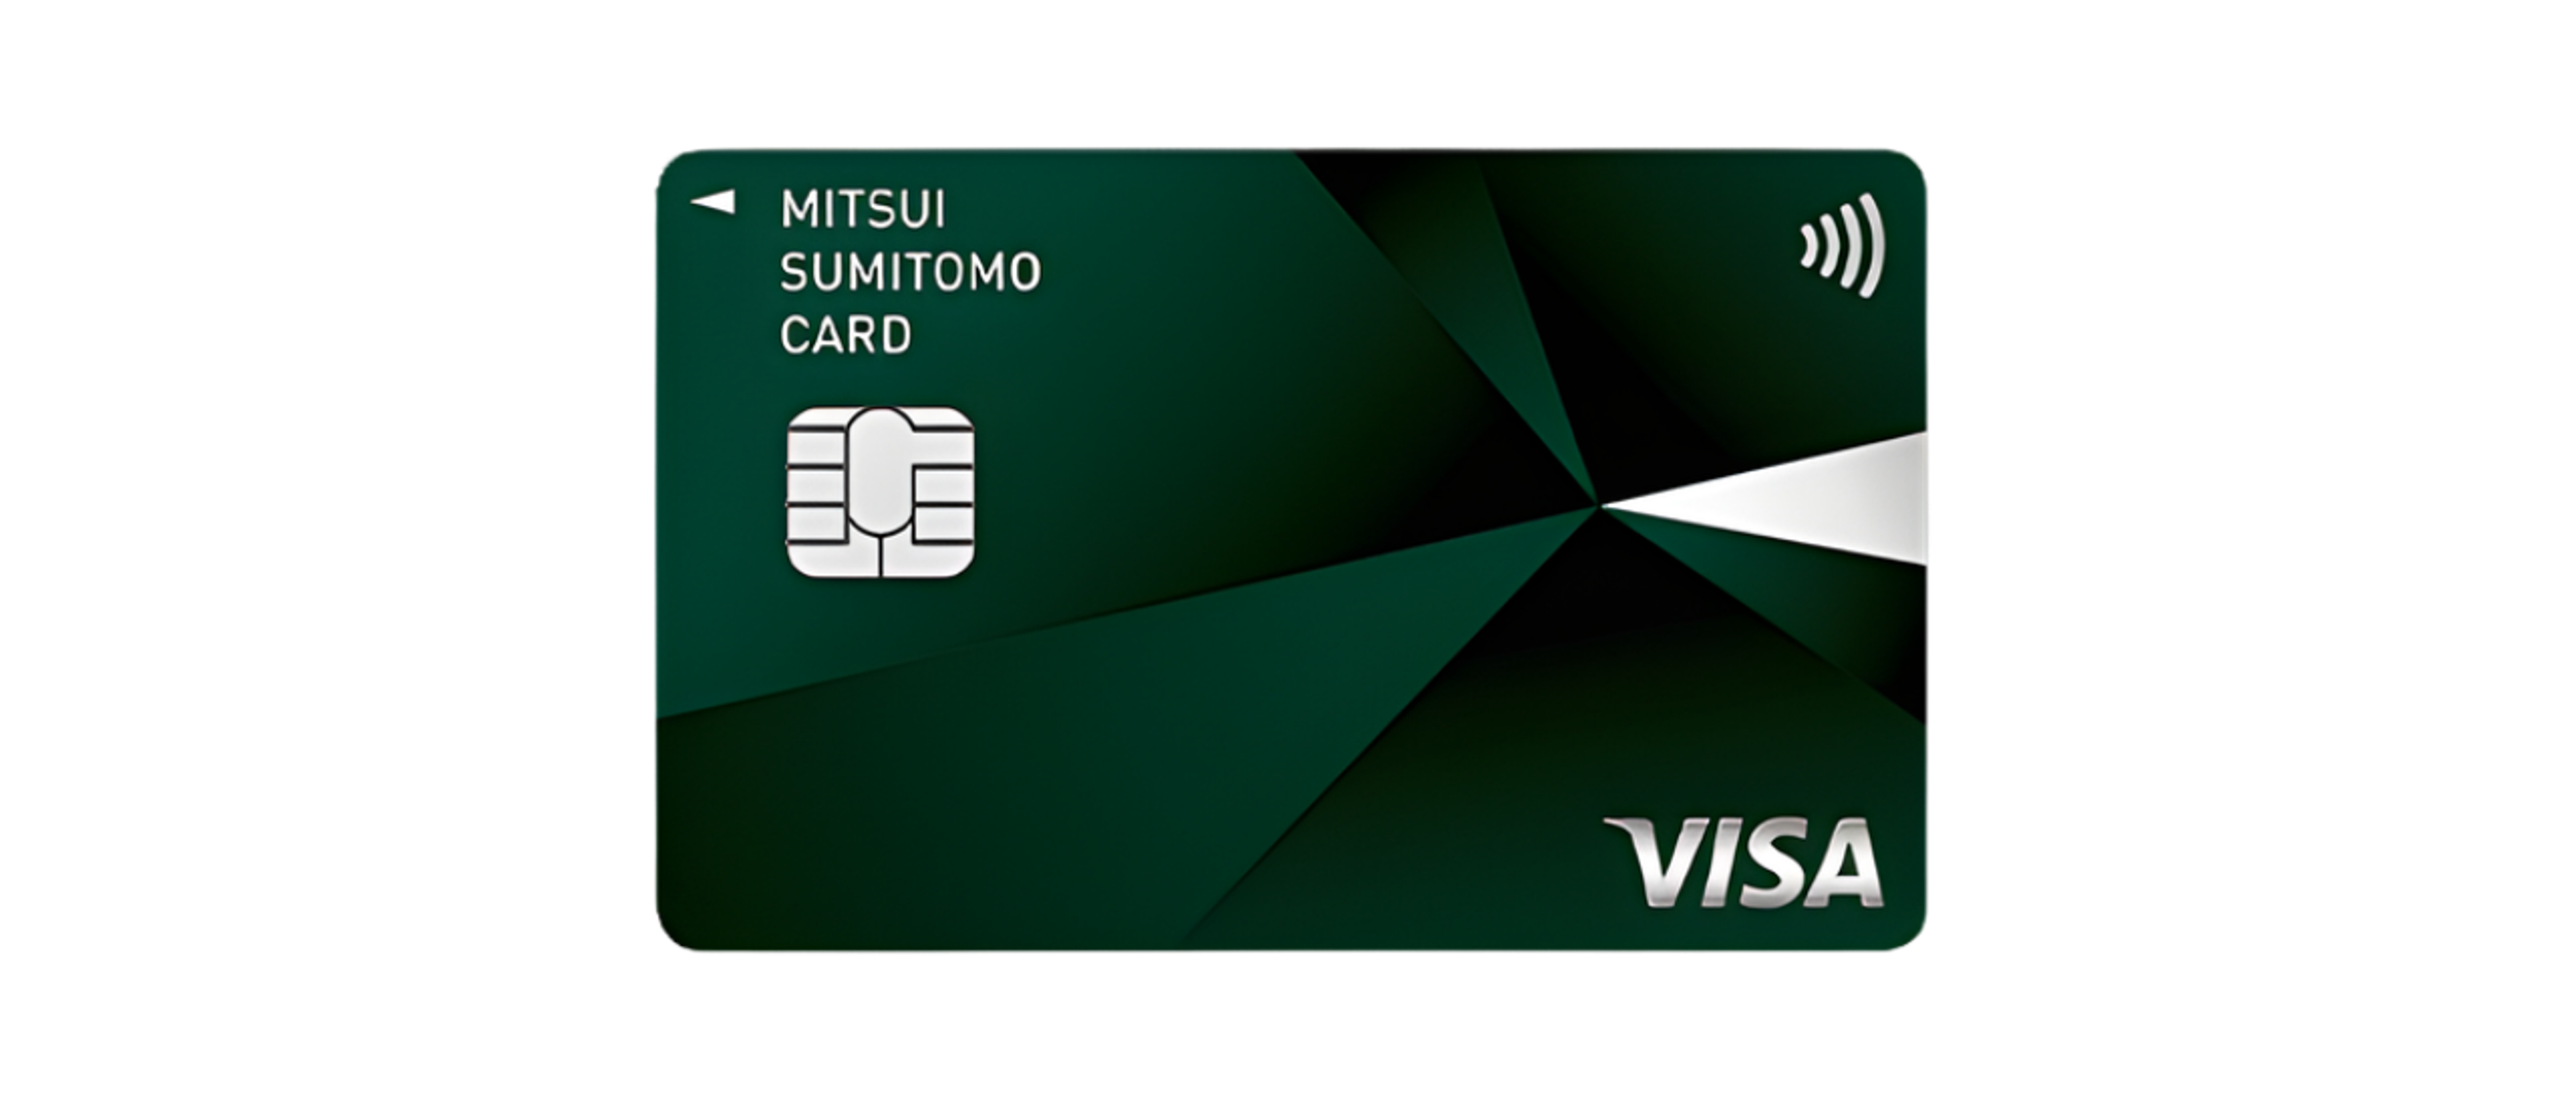
三井住友カード (NL)
他にも「仕事用とプライベート」「日常決済と固定費」など、ライフスタイルや管理のしやすさに応じて使い分けるのもおすすめです!
クレジットカードの平均保有枚数は?
クロス・マーケティング社が2026年に実施した調査によれば、クレジットカード保有者の平均保有枚数はひとりあたり「2.84枚」となっています。(2026年2月13日~15日に全国の20~69歳の男女1,100人を対象に実施)
世代ごとのカード保有者の平均保有枚数は次の通りです。
年代 | 平均枚数 |
|---|---|
20代 | 2.65枚 |
30代 | 2.56枚 |
40代 | 2.71枚 |
50代 | 3.17枚 |
60代 | 3.04枚 |
50代・60代の保有枚数の平均がそれぞれ「3.17枚」「3.04枚」となっており、20~40代より多くなっています。
一方、若い世代では30代の平均が「2.56枚」であるのに対し、20代は「2.65枚」と上回っています。
若い世代でも複数枚持ちをしている人がいるんですね!
また、クレジットカード入会のきっかけについては、「年会費が無料だったため」がトップ。
次いで、「ネットショッピングなどの決済のため」「買い物でのポイント還元率が高かったため」が続きます。
年会費無料で気軽にネットショッピングやポイ活ができるカードが人気なようです!
クレジットカードを複数枚持つメリットとデメリット
ここで、クレジットカードを複数枚持つことのメリットとデメリットを見てみましょう。
メリット
クレジットカードを複数枚持つメリットは、主に3つ。
- ポイント還元を最大化できる
- 用途別に管理できる
- 利用可能枠が広がる場合がある
まず、クレジットカードの中には、特定の店舗でポイント還元率がアップするものがあります。複数枚持っておけば高い還元率を逃さず、獲得ポイントを最大化できるでしょう。
また、日常の買い物用と固定費の支払い用など、用途別に管理することができるので、支出の見える化にも貢献します。
さらに、カードの利用枠(支払いに使える上限額)は会社ごとに設定されるため、全体の利用可能枠を実質的に増やせる場合もあります。
ただし、同じ会社のカードには共通の上限が設けられることがあります。
デメリット
一方、複数持ちのデメリットとしては次のようなものがあります。
- 管理が複雑になる
- 使いすぎてしまう恐れがある
- 年会費などの維持コストが増える
もっとも大きなデメリットは、管理が複雑になることです。
どの店でどのカードを使うか、引き落とし日はいつかなど、カードが増えるごとに管理すべきことが増えてしまうので、ストレスに感じてしまうかもしれません。
また、管理が面倒になると支出の把握がおろそかになり、使いすぎを引き起こしてしまう恐れもあります。
加えて、年会費のかかるカードを持つ場合は、うまく活用できなければ維持コストばかりかさんでしまい、かえって損をするかもしれません。
逆に言うと、カードを適切に管理できるなら複数枚持ちのメリットを存分に受けられますよ!
何枚持ちが自分に合う?1枚から4枚以上持ちで比較
クレジットカードを複数枚持つと言っても、「いったい何枚持てばいいの?」と疑問を感じる人は多いでしょう。
ここでは、1枚から4枚以上持つケースを比較して、どんな人なら何枚持つのがおすすめなのかを紹介します。
1枚:支払いをスムーズにしたい人
「普段の買い物で支払いをスムーズにしたい」という人であれば、1枚で十分です。
クレジットカードのメリットの1つは、いちいち現金で支払う手間を省けること。
支払いをスムーズにする目的だけなら、普段使う店で利用できる物理カードを1枚持っておく方法があります。ただし、物理カードも店やカード会社の通信障害では使えない場合があります。
複数枚持つと管理が大変になり、かえってストレスになってしまうかもしれません……。
2枚:予備や使い分けが必要な人
予備のカードが欲しい人や、目的に応じて使い分けをしたい人は、2枚持っておくのがおすすめ。
予備のカードを持っておけば、突然カードがロックされたり、紛失してしまった時でも安心です。
また、ポイント還元の最大化や、普段の買い物と固定費とで分けて管理したい場合など、目的に応じて使い分けることもできます。
3枚:3枚目にも役割がある人
2枚で使い分けが足りない人は、3枚目を持つことも検討しましょう。
例えば、普段の買い物と固定費に加え、旅行など特別な出費の支払いを分けたいという人なら、3枚目を持つことで支出をより正確に管理できます。
もちろん、ポイント還元を最大化するために3枚目が必要になる場合もあるでしょう。
3枚目までなら平均保有枚数と近いですが、無理なく使い分けられるかも確認しましょう!
4枚以上:無理なく使い分けられる人
無理なく使い分けられる人であれば、4枚以上のカードを持つことも検討してみてください。
4枚以上のカードを目的に応じて使い分ければ、ポイントもより効率的に獲得でき、支出もより細かに把握できます。
ただし、管理がかなり複雑になるため、使い分ける自信がなければ無理をしない方がよいでしょう。
「カードを4枚以上作ったけど結局ほとんど使ってない……」ということがないように!
持っているカードと持ち歩くカードは分けて考える
クレジットカードを複数枚持つうえで、気を付けておくべきことがあります。
それは、すべてのカードを持ち歩くべきではない、ということ。
すべてのカードを1つの財布にまとめていると、財布をなくした時に利用停止の手続きなどで手間がかかる可能性があります。
そのため、持ち歩くカードは最低限にとどめておくべきです。
普段の買い物用に1枚、使えなかった場合に備えて2枚を目安に、予定に合わせて選びましょう!
普段使うカードと予備カードはどこに置く?
普段の買い物で使うカードの持ち運び方としては、対応するスマホ決済アプリに情報を登録しておく方法があります。
この方法であれば、スマホ1台で対応する店での支払いができます。ただし、登録できるカードや使える店は、アプリや支払い方法によって異なります。
また、予備のカードは家庭用の小型の金庫に保管しておくのがおすすめ。カードの暗証番号などの重要情報は、カードと別の場所に保管するようにしてください。
カードの券面に番号などが書かれていない「ナンバーレスカード」の場合、カード番号などは発行会社の公式アプリで確認できますよ!
スマホ登録と持ち歩く枚数は別に考える
カードはスマホの決済アプリに登録しておくと便利ですが、できれば物理カードも1枚持ち歩いた方がよいでしょう。
というのも、スマホの充電切れや、店がスマホ決済に対応していないために使えない場合があるからです。
そんな時に物理カードが1枚あれば、支払い時のトラブルに備えられます。ただし、店やカード会社の通信障害では、物理カードまで使えないことも。同じカードなら、利用停止や利用枠不足にも対応できません。
手荷物はかさばりますが、もしもの時に備えるならスマホと物理カードを持ち運び、少額の現金も用意しておくと安心です。なお、同じカードをスマホに登録しても、保有枚数が2枚になるわけではありません。
クレジットカードは何枚まで持てる?
ポイント還元の最大化や支出の正確な管理をするために計画していると、「何枚もクレジットカードを持ちたい」とわくわくしてきますよね。
実は、クレジットカードを持てる枚数に一律の上限はありません。ただし、同じカード会社で持てる枚数などは、会社やカードの種類によって制限される場合があります。
ここでは、カードを複数枚持つうえで注意すべき制度について解説します。
枚数上限がなくても、発行には審査がある
クレジットカードを申し込む際には、必ず審査を受けなくてはなりません。
カード審査では一般的に、収入に加え、支払い延滞履歴などの信用情報や、カードローンなどの借入情報等が調査されます。信用情報とは、カードやローンの契約内容・支払い状況などの記録のことです。
審査に落ちてしまえば、当然カードは発行してもらえません。
審査に落ちても信用情報等を改善したのち、再度申し込むことは可能です。
短期申込とCICに残る申込情報
クレジットカードを複数枚持つ際に、注意すべきなのが「短期申込」です。
カードの申込履歴はCICなどの信用情報機関が記録しており、審査の際にカード会社へ申込者の情報を渡します。
短い期間にいくつものカードを申し込んでいると、その申込状況が審査に影響する可能性があります。審査基準はカード会社によって異なります。
短期間に何枚ものカードを申し込むのは控えた方がよいですね……。
なお、CICが記録している個人情報で審査に使われるものには、次のようなものがあります。
- 過去にカードやローン等を申し込んだ際の「申込情報」
- 契約済みのカードやローンの契約内容や支払い状況などの「クレジット情報」
申込情報は、サービス申込時に登録した氏名や生年月日などの個人情報と、商品名や契約予定額などの申込内容のこと。
クレジット情報は、個人情報や契約内容に加え、請求額やローン残高、支払い状況などが記録されています。
これらの情報には保有期間があり、CICの申込情報は「照会日から6か月間」、クレジット情報は「契約期間中および契約終了後5年間」となっています。
ただし、6か月はCICの申込情報の保有期間で、必ず6か月待つ必要があるという意味ではありません。審査はカード会社が独自の基準で判断するため、期間を空けても通過が保証されるわけではありません。
CICの情報保有期間と、次に申し込む時期の判断は分けて考えましょう!
手持ちを見直して必要な枚数を決める3つの手順
最後に、自分にとって最適なクレジットカードの枚数を決めるための、3つの手順を紹介します。
1.手持ちのカードを洗い出す
まずは、今自分が持っているカードを洗い出してください。
メインで使っているカードだけでなく、過去に契約したまま使っていないカードも、一度すべて把握しておきます。
あらかじめ手持ちのカードを洗い出しておけば、無駄に新規カードを契約しなくて済むかもしれません!
2.カードごとの役割を決める
次に、カードごとの役割を決めます。役割を決めるコツは、カードを持つ目的を考えることです。
例えば、以下のようなもの。
- ポイントを効率的に貯めたい
- 節約のために支出を把握したい
- 海外旅行で使えるカードが欲しい
そのうえで、自分のライフスタイルを振り返り、具体的にどうすれば目的を実現できるか考えます。
- 毎日利用するコンビニで還元率が高いカードを使う
- 固定費の支払い用に年間100万円利用で翌年以降の年会費が無料になるカードを使う
- 海外旅行保険がついているカードを使う
このように考えることで、どんな役割を持ったカードを使えばいいか分かります。
年会費が無料になる利用条件や対象期間、旅行保険の適用条件はカードごとに確認しましょう。旅行代金をそのカードで支払うことが、補償の条件になっている場合もあります。
この段階でカードが何枚必要なのかを決めてしまいましょう!
3.残すカードを選び、追加が必要かを考える
最後に、カードごとの役割を踏まえて手持ちの中から残すカードと、追加で契約が必要なカードを考えます。
もしも手持ちのカードで役割に合わないものがあれば、管理が大変になるので、解約を検討してもよいでしょう。
ただし、解約前に公共料金や定額サービスの支払い先を変更し、未払い残高やポイント、家族カード・ETCカードへの影響を確認してください。
追加で必要なカードがある場合は、以下の比較記事などを参考にして最適なものを選んでみてくださいね。
まとめ
クレジットカードを複数枚持つことには、たくさんのメリットがあります。
ポイント還元を最大化したり、支出の管理を正確にしたりと、うまく活用できればあなたの暮らしはきっと充実したものになるでしょう。
ただし、管理が複雑になったり、カードを使いすぎてしまったりと、デメリットもゼロではありません。
また、短期申込しないようにするなど契約時に注意すべき点もあります。
それでも、理想のライフスタイルを実現したいなら、クレジットカードの複数持ちを検討する価値は十分ありますよ。
ポイ活サイトの「PICORA」では、新規クレジットカードの契約でポイントがもらえる案件を掲載しています。2枚目・3枚目のカードが必要な人は、獲得条件を確認したうえで、ぜひPICORA経由で申し込んでポイントをゲットしてくださいね。
この記事についてAIに聞く
記事の要約と、内容が正しいかどうかをAIに聞けます。気になったときの確認にどうぞ。
外部のAIサービスが記事の意図を引き継いで最新情報を提示してくれます。※AIは回答を誤ることがあります
よくある質問
普段の支払いに困っておらず、管理をシンプルにしたいなら1枚でもかまいません。予備や使い分けが必要になったときに、2枚目を検討しましょう。
必ず合計できるわけではありません。同じ会社のカードには共通の上限が設けられる場合があります。三井住友カードでは、保有するカードのうち最も高い利用枠が全体の上限になります。
CICの申込情報が照会日から6か月間保有されることは、一律に6か月待つ必要があるという意味ではありません。審査基準はカード会社ごとに異なり、期間を空けても通過が保証されるわけではありません。
この記事を書いた人
田辺翔
FP検定2級・日商簿記2級・ITパスポートの資格を所持。東証マネ部を始めとした複数の金融系メディアにお金やライフプランに関する記事を寄稿した経歴を持つ。初心者や初学者の目線に立ち、専門知識をわかりやすく解説します。


