家計簿アプリのおすすめ5選!無料版・有料版の違いと選び方
公開日:
家計簿アプリを入れたものの、気づけば数日で使わなくなっていた…。月末になって「何にこんなに使ったんだろう」と振り返った経験がある人も多いのではないでしょうか。
家計簿を続けやすいかどうかは、機能の多さより、自分の生活スタイルとアプリが合っているかで変わります。
家計簿アプリを選ぶ3つの基準
家計簿アプリを選ぶときは、記録の方法・誰と使うか・無料版でどこまで使えるかの3つを基準にすると絞り込みやすくなります。
1.自動で記録したいか、手で入力したいか?
キャッシュレス決済が中心なら、銀行口座やクレジットカードの明細を自動で取り込めるアプリが便利です。ただし、ドラッグストアで日用品を買っても「食費」に分類されるなど、カテゴリがずれることもあります。週に1回ほど明細を見て、必要なところだけ直す使い方なら続けやすいでしょう。
自動で取り込むより、自分で記録したい人には手入力型が向いています。ただ、入力をためると面倒になりがち。買い物のあとや帰宅後など、記録するタイミングを決めておくと習慣にしやすくなります。
2.ひとりで使うか、パートナーと共有するか?
ひとりで使うなら、無料で連携できる口座数や対応サービス、画面の見やすさを基準に選ぶとよいでしょう。
夫婦やカップルで使う場合は、生活費と個人のお金を分けて管理できるかも見ておきたいところ。
共有機能がないアプリで1つのアカウントを使い回すと、個人の買い物まで相手に見えるうえ、ログイン情報も共有することになります。生活費だけを共有できるアプリなら、家計は一緒に管理しながら、個人のお金は分けられますよ。
3.無料版で必要な機能を使えるか?
まずは無料版で、自分が使いたい機能に対応しているか確認してみましょう。
家計簿アプリによって、無料で連携できる口座やカードの数、閲覧できる履歴の期間、レシート読み取りやCSV出力などの範囲が異なります。
最初から有料版を選ぶのではなく、無料版を使ってみて、不便を感じた機能があればアップグレードを検討するのがおすすめです。
あなたに合う家計簿アプリはどれ?
とりあえず自分に合うアプリが知りたい!という方のために、タイプ別で候補を絞りました。
使い方によって、向いているアプリは変わります。
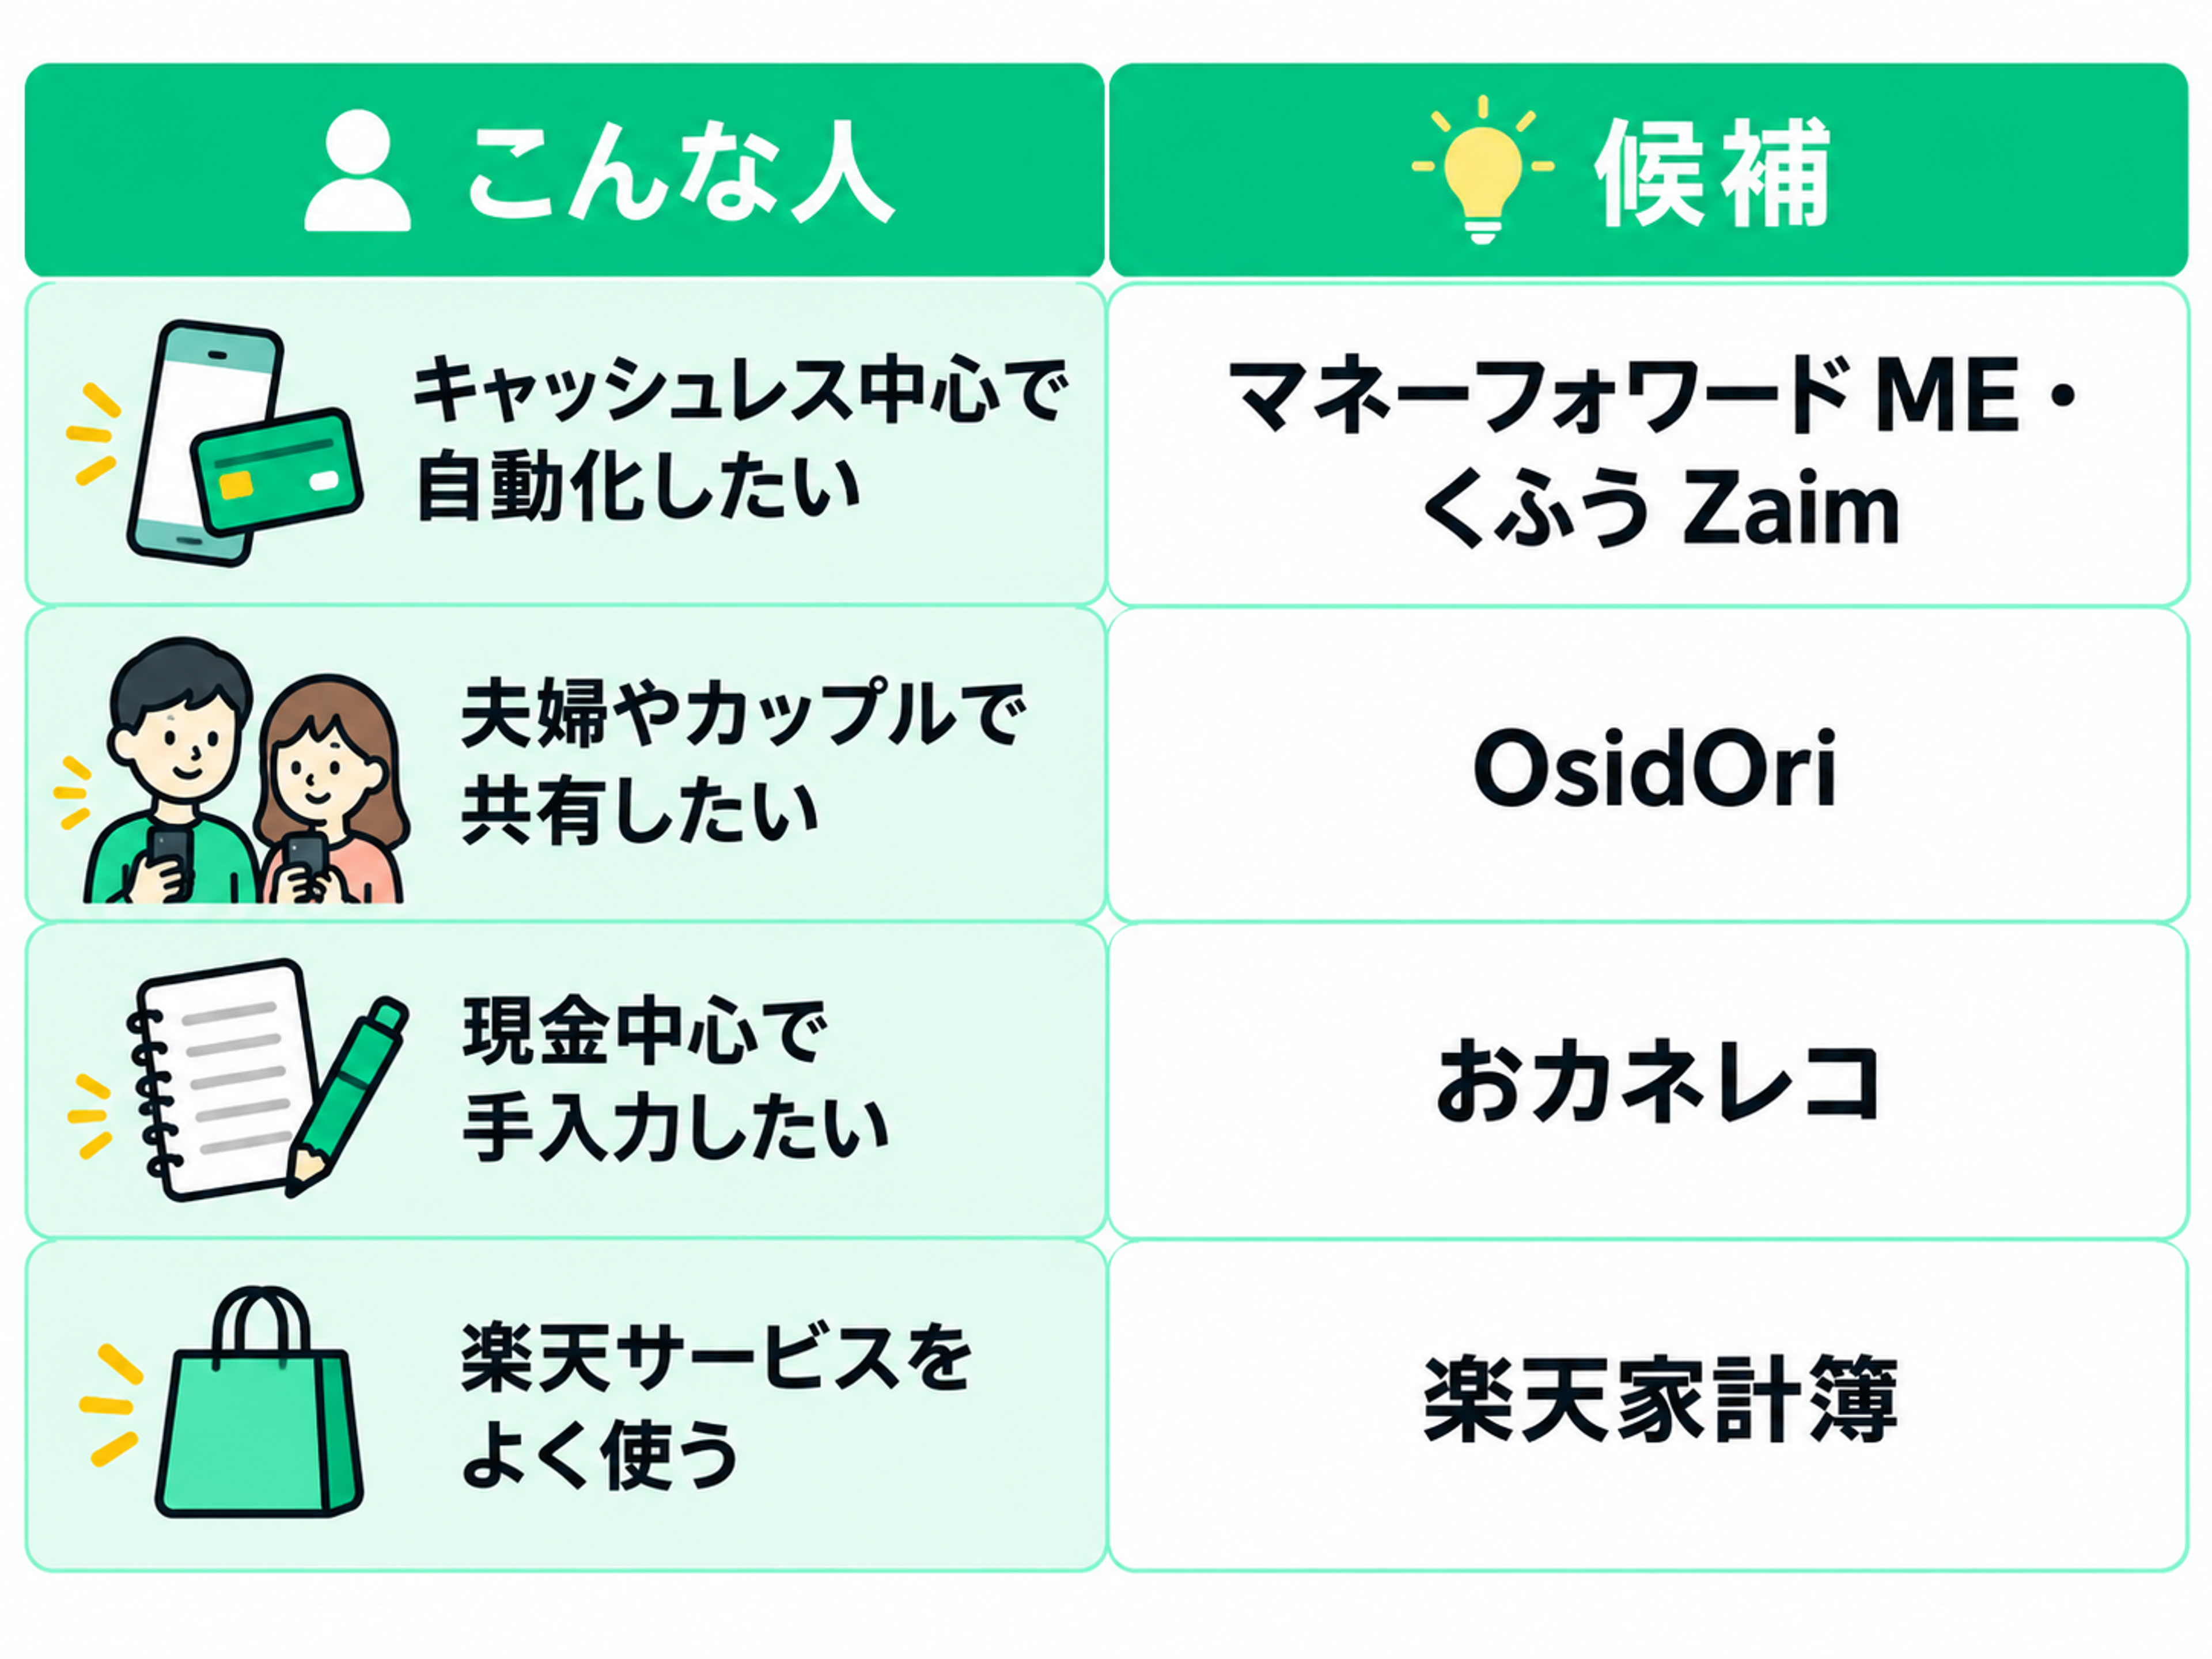
以前家計簿が続かなかった人は、前回とは違うタイプを選ぶのも一つです。手入力が面倒だったなら自動連携型、口座登録やカテゴリ修正が負担だったなら手入力型を試してみてください。
家計簿アプリのおすすめ5選
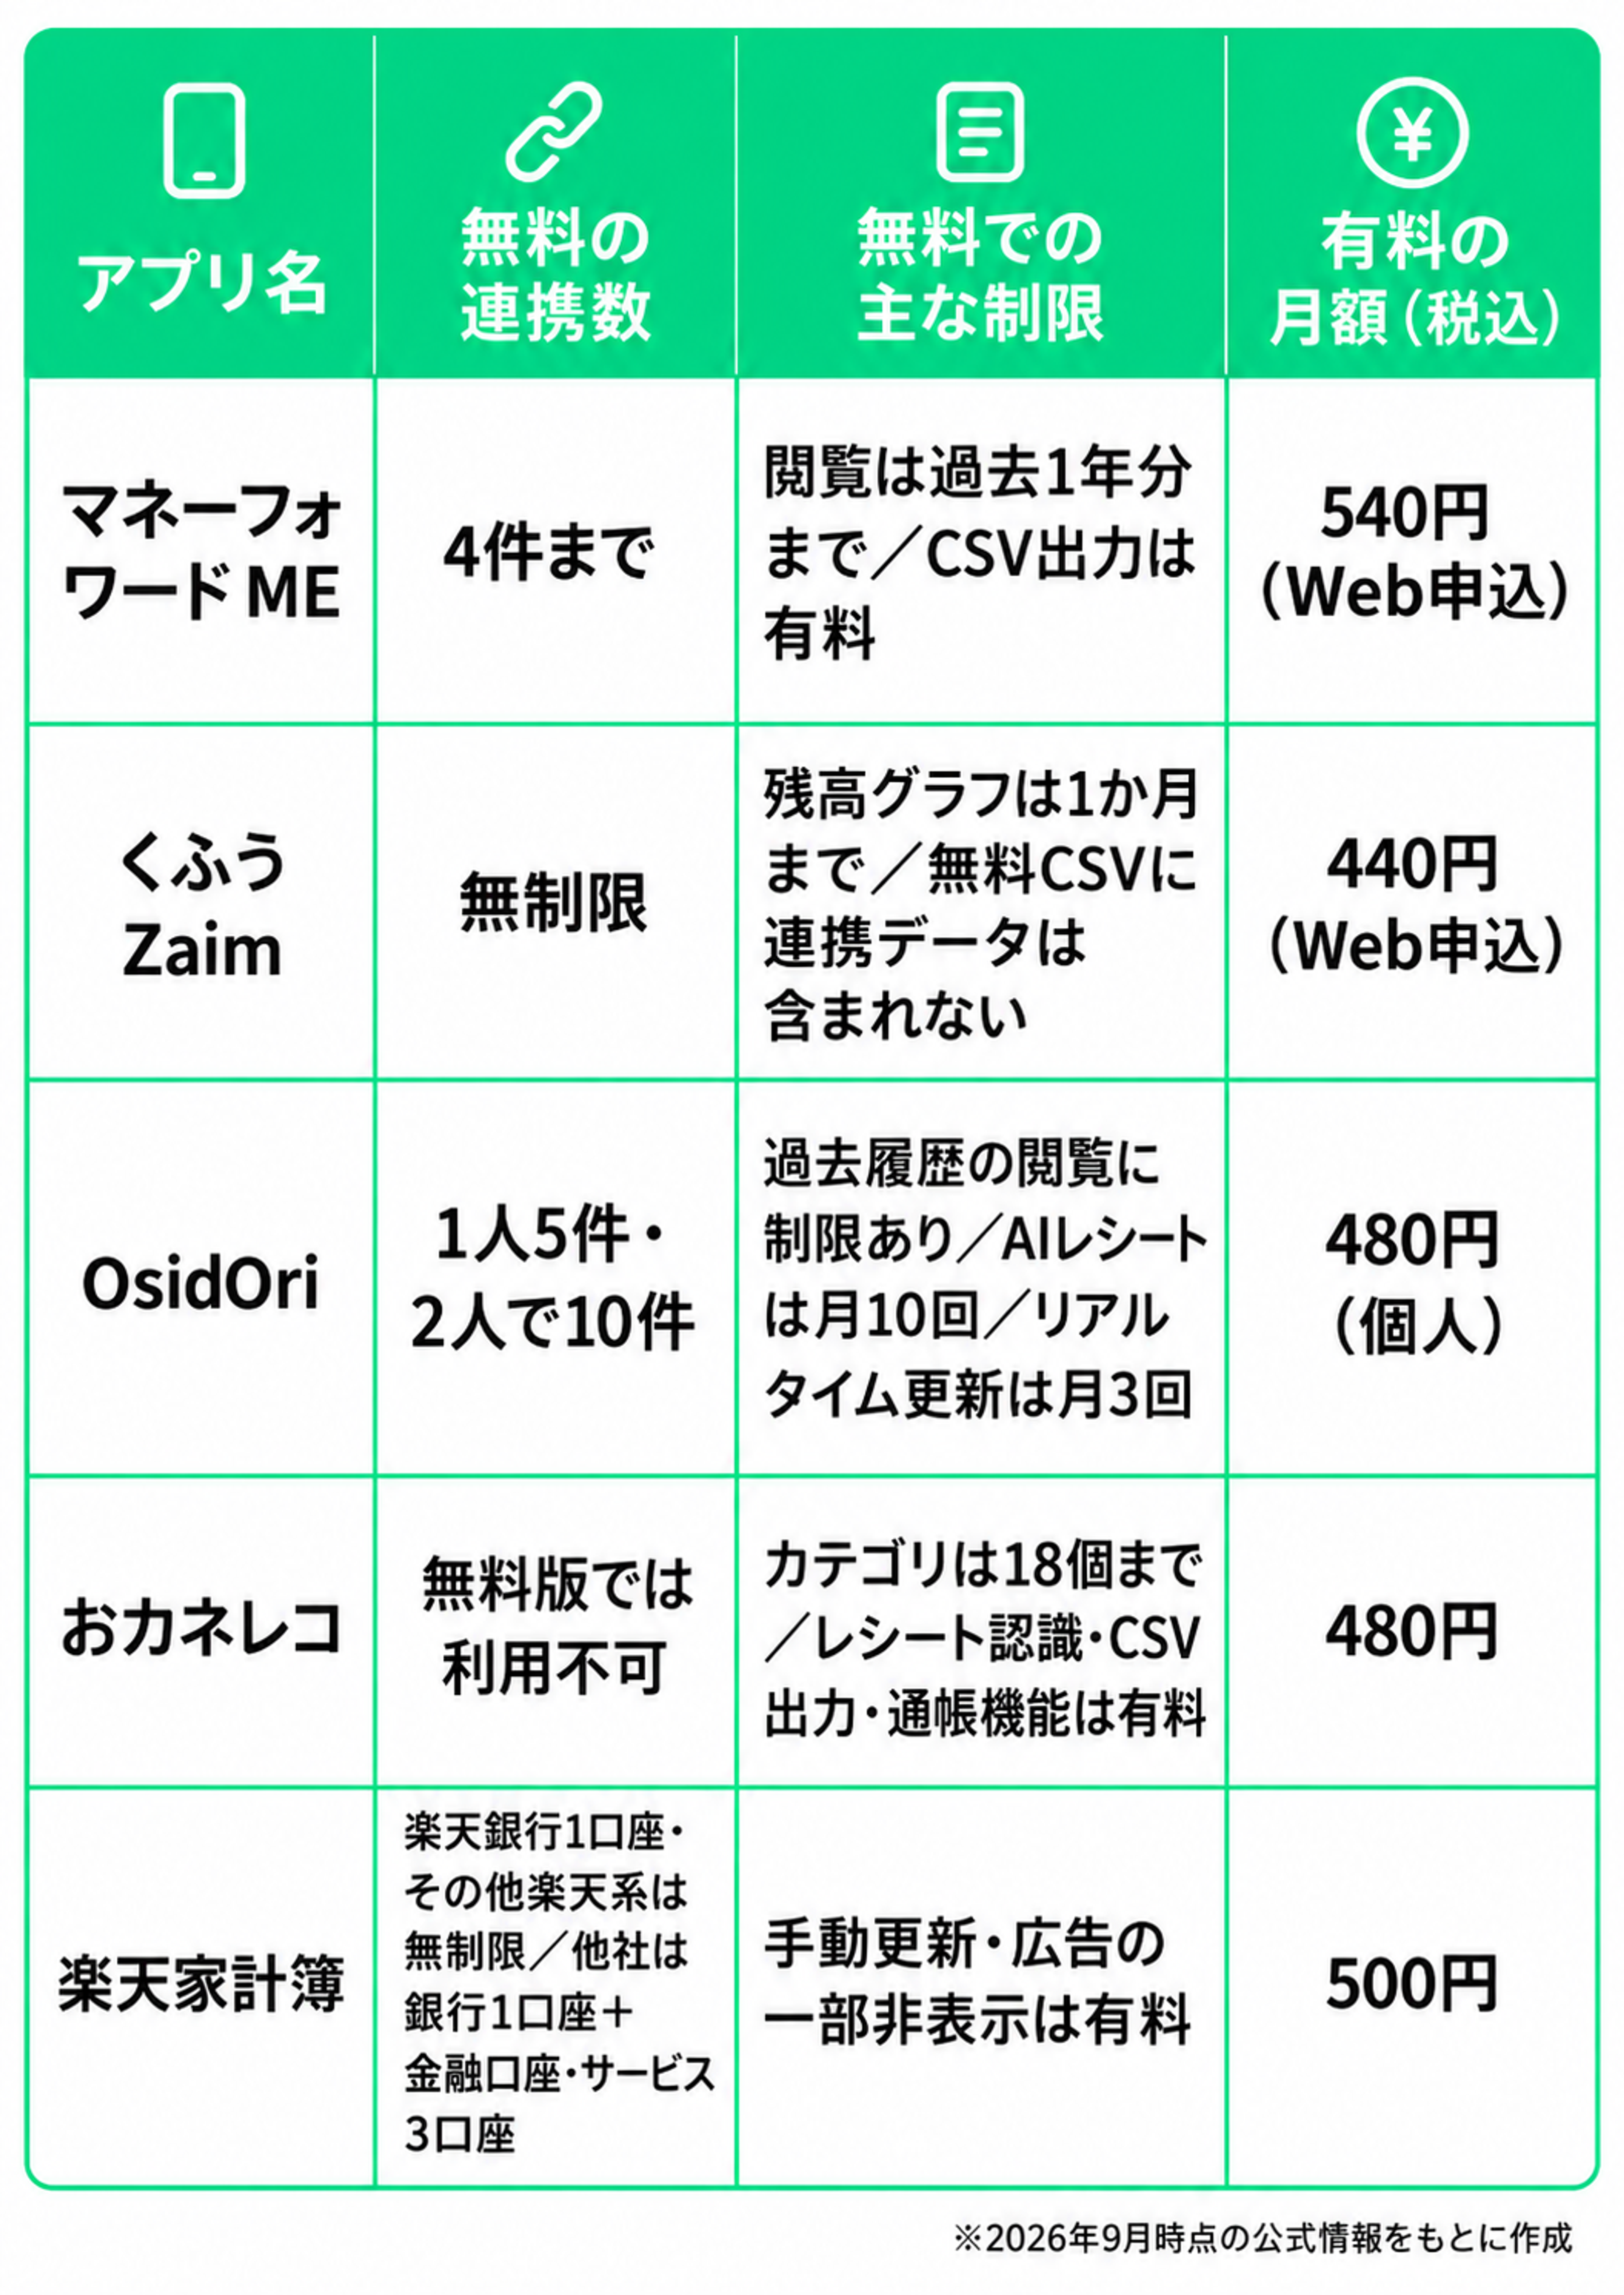
5つの家計簿アプリについて、無料で使える範囲と有料プランの料金を比較しました。
1.マネーフォワード ME
| 料金 | 基本無料 Web:月額540円・年額5,940円 |
| 向いている人 | 証券や年金まで含めて、お金全体をまとめて管理したい人 |
銀行やクレジットカードのほか、証券・ポイント・年金などもまとめて確認できるのが特徴です。
2026年9月時点で、2,434の金融関連サービスとの連携に対応しています。無料版で連携できるのは4件までで、閲覧できるデータは過去1年分。CSV形式で家計簿データを出力するには、プレミアムサービスへの加入が必要です。
CSVは、Excelやスプレッドシートなどで開けるデータ形式です!
有料版は申し込み経路によって料金が変わります。スタンダードコースはWebから申し込むと月額540円・年額5,940円、App StoreまたはGoogle Play経由では月額590円・年額6,490円です。
年額プランなら、Webから申し込むほうが550円安くなります!
2.くふう Zaim
| 料金 | 基本無料 プレミアムはWebで月額440円・年額4,378円 |
| 向いている人 | 口座やカードを多く持ち、無料のまままとめて連携したい人 |
Zaimは、無料会員でも銀行やカードなどの連携数に上限がなく、会員種別による履歴の保存期間の違いもありません。
無料版と有料版で差が出るのは、主に更新や分析機能です。
- 無料版:残高グラフは1か月まで。銀行やカードの情報は数日おきに更新
- 有料版:残高グラフを全期間表示でき、好きなタイミングで情報を更新可能
CSVダウンロードは、無料会員が現在を基準に前後2年、プレミアム会員が前後10年まで利用できます。ただし、無料会員のCSVには銀行やカードから自動取得した履歴は含まれません。
口座をまとめて管理するだけなら、無料版でも使いやすいでしょう。残高グラフを長期間見たい人や、好きなタイミングで情報を更新したい人はプレミアムが候補になります。
3. OsidOri
| 料金 | 基本無料 個人プラン:月額480円・年額4,800円 家族プラン:月額880円・年額8,800円 |
| 向いている人 | 夫婦やカップルで生活費を共有しながら、個人のお金は分けて管理したい人 |
OsidOriは、アプリ内で家族用と個人用を分けられるのが特徴です。生活費に使う口座を2人で共有しつつ、給与口座や個人の買い物はそれぞれ自分だけで管理できます。
無料プランで連携できる金融機関は1人5件まで。2人で使う場合は合計10件まで登録可能です。そのほか、レシートから明細を作成する「AIレシート」は月10回、銀行情報を手動で更新する「リアルタイム更新」は月3回まで利用できます。
プレミアムプランでは、過去の家計データを広告なしで確認できるほか、AIレシートは月200回、リアルタイム更新は無制限になります。
4. おカネレコ
| 料金 | 基本無料 プレミアム:月額480円・年額3,000円(2年目以降は5,000円) |
| 向いている人 | 手入力を中心に、シンプルに家計簿をつけたい人 |
無料版では、金額とカテゴリを入力して支出を記録できます。利用できるカテゴリは18個までです。
レシート認識・クラウド同期・CSV出力・家計簿の共有・通帳機能などはプレミアム会員向け。通帳機能ではMoneytreeを通じて、銀行口座やクレジットカード、電子マネーなどと連携できます。
5. 楽天家計簿
| 料金 | 基本無料 プレミアム:月額500円・年額5,000円 |
| 向いている人 | 楽天カードや楽天銀行など、楽天のサービスをよく使う人 |
無料版では、楽天銀行を1口座、その他の楽天グループサービスを無制限で連携できます。楽天以外は、銀行1口座とクレジットカードなどを3サービスまで登録可能。
プレミアムプランでは連携数が無制限になり、1日1回の手動更新や一部広告の非表示などを利用できます。
新規申し込みには1か月の無料期間があります!
楽天以外の銀行やカードを多く登録したくなったときや、毎日自分のタイミングで情報を更新したいときが、有料版を検討する目安です。
口座やカードは家計簿アプリに連携させても大丈夫?
家計簿アプリに銀行口座を連携するとき、ログイン情報を登録して大丈夫なのか心配になる人もいるでしょう。
金融機関との連携方法は、アプリや金融機関によって異なります。代表的なのが、銀行側で情報共有を許可する「API連携」です。
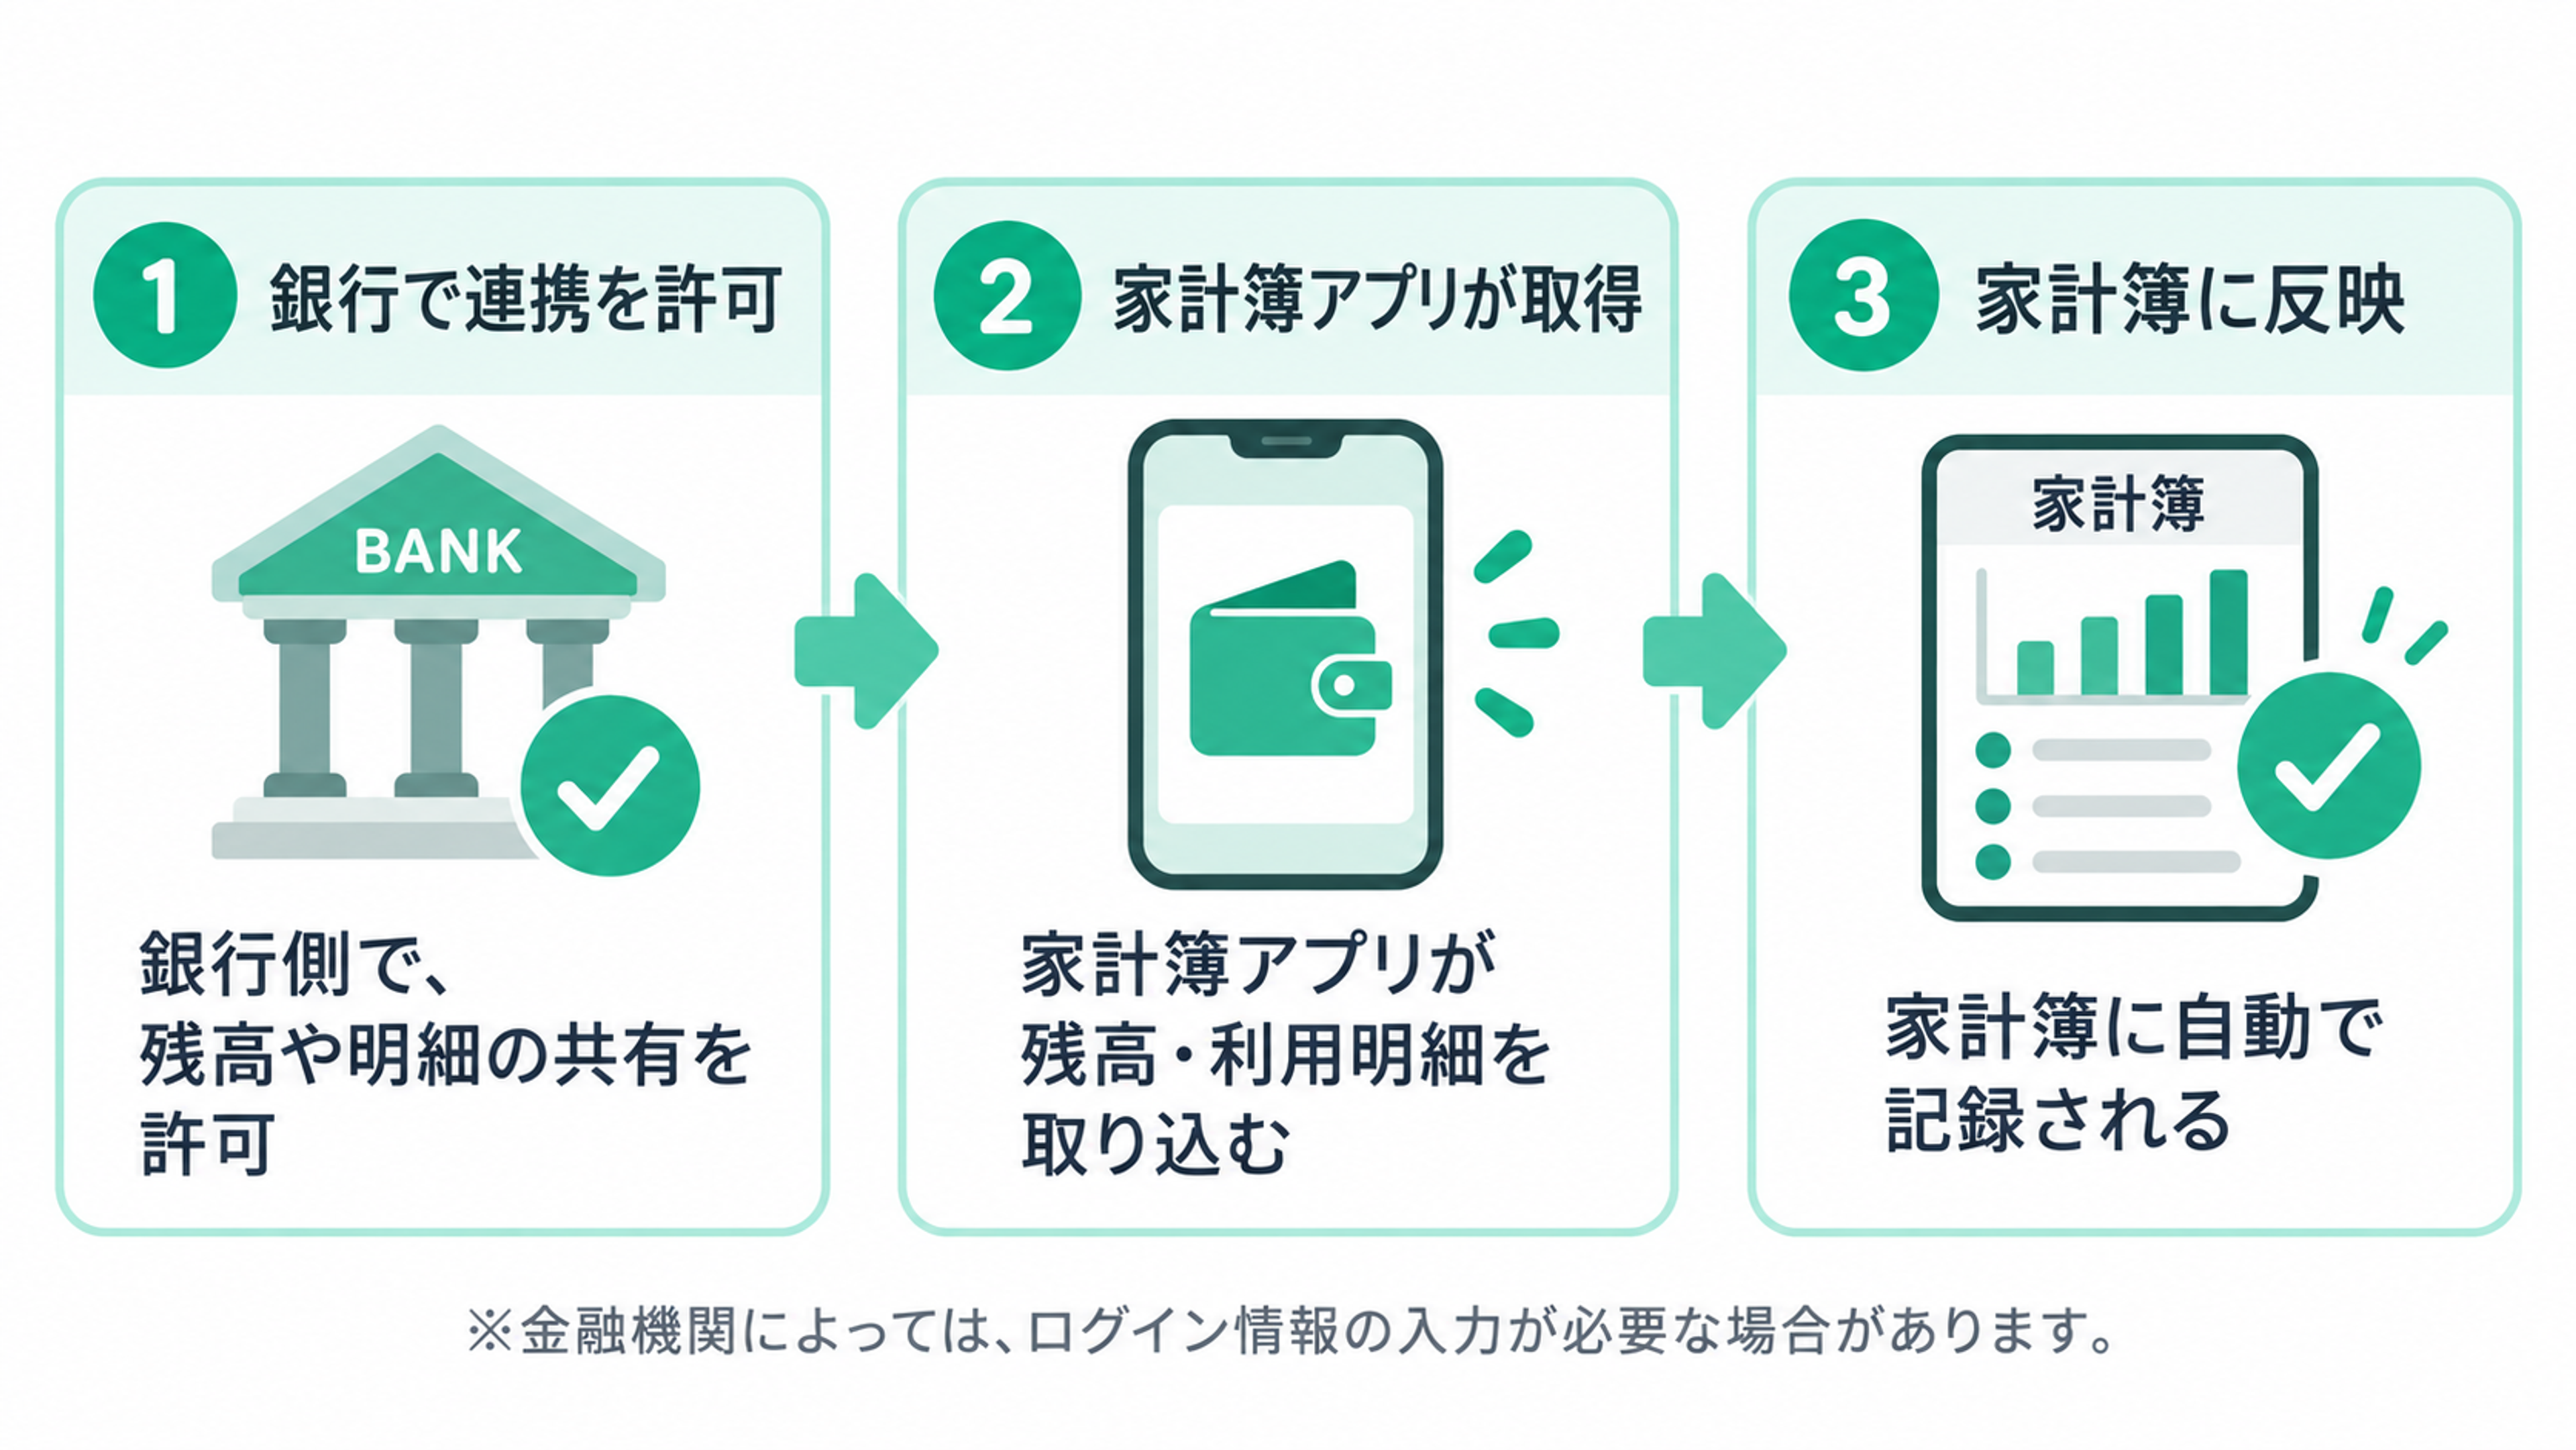
これにより、家計簿アプリ側に銀行のログインIDやパスワードを保存せず、残高や利用明細を取得できる場合があります。一方、連携先によってはIDやパスワードを使う方式もあるため、すべての口座連携が同じ仕組みではありません。
利用前には、運営会社が公開しているセキュリティ対策や、電子決済等代行業者としての登録状況も確認しておくとよいでしょう。
二段階認証や生体認証に対応している場合は設定しておくと、不正ログインのリスクを減らせます。アプリも公式サイトやApp Store、Google Playから入れてくださいね!
家計簿のデータを残したい場合はCSV出力を確認
家計簿アプリを乗り換えたり、有料プランを解約したりすると、過去のデータを閲覧できる範囲が変わることがあります。長く残しておきたい記録は、利用中にCSVなどで保存できるか確認しておくと安心です。
マネーフォワード MEで家計簿データをCSV形式でダウンロードできるのはプレミアム会員のみです。
Zaimは無料会員でも現在を基準に前後2年までCSVをダウンロードできますが、銀行やカードから自動取得した履歴は含まれません。プレミアム会員なら、連携データを含めて前後10年まで出力できます。
家計管理をきっかけにポイ活も始める
家計簿で支出の傾向が見えてきたら、節約だけでなくポイ活に目を向けるのも一つです。
たとえば、クレジットカードの発行やサービスへの申し込みを予定しているなら、そのまま申し込む前にポイントサイトを確認してみましょう。
PICORAでは、対象のカード発行やサービスへの申し込みなど、条件を達成するとポイントが貯まる案件を掲載しています。これから利用する予定のサービスが対象になっていないか、申し込み前にチェックしてみてくださいね。
まとめ
家計簿アプリは、自動入力と手入力のどちらが合うか・家計を共有するか・無料版で必要な機能を使えるかを基準にすると選びやすくなります。
無料版で使える範囲はアプリごとに違います。まずは無料で試し、入力のしやすさや画面の見やすさ、必要な金融機関を連携できるかを比べて、無理なく続けられるものを選んでみてください。
この記事についてAIに聞く
記事の要約と、内容が正しいかどうかをAIに聞けます。気になったときの確認にどうぞ。
外部のAIサービスが記事の意図を引き継いで最新情報を提示してくれます。※AIは回答を誤ることがあります
よくある質問
使い方によります。口座残高を月に一度眺める程度なら、主要5アプリとも無料で足ります。課金が必要になるのは、資産の推移を1年より長い期間で見たい場合と、データをCSVで手元に保存したい場合です。マネーフォワード MEは無料だと連携が4件までなので、複数の口座やカードを登録したい人は有料プランかくふう Zaimを検討してください。
大手アプリがAPI連携という方式を使っていれば、渡しているのは残高や履歴を見るだけの権限です。振込や引き出しに使われる心配は基本的にありません。気をつけたいのは、公式アプリを装った偽アプリです。インストールは必ずApp StoreかGoogle Playから行い、アプリと金融機関の両方で二段階認証を設定しておくと安心です。
隠せます。OsidOriのように個人用と家族用の画面を分けられるアプリを選べば、生活費の口座やカードの明細だけを共有し、自分の給与口座や個人の買い物は隠したまま使えます。無料プランでは1人あたり5件、夫婦合計で10件まで金融機関を連携できます(2026年9月時点)。
CSVでのデータ書き出しに対応していれば引き継げます。マネーフォワード MEの有料版でCSVを出力し、PC版のZaimで取り込むといった流れです。ただし無料会員だと書き出せる期間が短く設定されているアプリがあります。くふう Zaimの場合、無料会員は前後2年分、プレミアム会員は前後10年分です。乗り換えを考え始めたら早めに保存しておいてください。
アプリによります。マネーフォワード MEでは連携口座が4件までに戻り、見られる履歴も直近1年分に制限されます。くふう Zaimでは、プレミアムを解約してから30日経つと直近1年より前のデータが削除・非表示になる規約があります。解約する前に、PCブラウザ版から全期間のCSVをダウンロードしておいてください。
この記事を書いた人
PICORA編集部 野村
証券を扱うメディアからPICORAの担当になりました。自身の実際の経験や、信頼できる一次情報を元に記事を作るよう心がけています!正しいお金の知識を身につけることで、ポイ活の可能性を最大限引き出せるお手伝いができたら幸いです。


