ネット銀行のおすすめ5選!役割から考える選び方
公開日:
更新日:
ネット銀行を作ろうと調べ始めたものの、結局どこが一番いいのか分からなくなっていませんか?比較記事を見ても金利や手数料の数字が並んでいるばかりで、「1口座だけ選ぶのは難しい」と感じるのも無理はありません。
ただ、ネット銀行を1つだけで完結させると、目的によっては使いにくい部分が出てきます。メイン用・貯金用・投資用と役割を分けて2〜3口座を使い分ければ、それぞれの特典を活かせます。
銀行口座は役割で分けて考える
給与受取用・貯蓄用・投資用と役割を割り振ってしまうほうが、毎月自動でお金を移すことができ、各銀行の金利やポイントの恩恵を受けやすくなります。
メイン口座に向く条件
メインで使う口座は、大前提として会社の給与振込先に指定できるかを確かめましょう。そのうえで、水道光熱費やクレカの引き落としに対応しているかが分かれ目。
給与の受け取りや生活費の引き落としに使うので、各種の引き落としに幅広く対応していないと、後から口座にお金を移す余計な手間が増えてしまいます。
貯金用口座に向く条件
貯金用として使うなら、生活費としっかり分けられる仕組みが欠かせません。1つの口座の中で「旅行用」「家電買い替え用」などとお金を用途別に小分けできる機能があると便利です。
さらに、他の口座から決まった額を自動で移せる定額自動入金を使えば、毎月の貯金を続けやすくなります。
定額自動入金とは、毎月決まった金額を自動で移すサービスです!
投資用口座に向く条件
新NISAなどで資産運用も始めたいなら、銀行口座と証券口座の間でお金を自動で移す「スイープ機能」の有無をチェックしてください。
証券口座との連携で預金金利が上がる銀行もあります。どの預金に金利が付くのか、いくらまでその金利が適用されるのかも確認しましょう。
役割から選ぶ!ネット銀行のおすすめ5選
一口にネット銀行と言っても、どの機能に強いかは各銀行でバラバラです。
金利・手数料・使い勝手の傾向をそれぞれ見ていきましょう。
| 銀行名 | 向く役割 | 金利 |
| ドコモSMTBネット銀行 | 生活費と目的別貯金 | 円普通預金:年0.40% SBIハイブリッド預金:年0.41% |
| auじぶん銀行 | au連携を使う貯金 | 通常:年0.41%、プレミアム金利優遇で年0.75% |
| PayPay銀行 | 日常決済 | ステップアップ円預金:預金額・年齢により最大年0.60% 別にPayPayポイント年0.10%相当の特典あり |
| 楽天銀行 | 楽天サービスと給与受取 | 通常:年0.40% マネーブリッジ利用時:1,000万円以下の部分が年0.48%、超える部分が年0.42% |
| SBI新生銀行 | SBI証券と資金連携 | SBIハイパー預金:年0.55% |
※2026年9月29日時点。金利は税引前の年利で、条件や残高上限があります。ドコモSMTBネット銀行は10月1日、PayPay銀行は11月1日に金利改定予定です。申込前に各銀行の公式サイトで最新情報をご確認ください。
1. ドコモSMTBネット銀行
生活費と貯金を分けたい人
毎月の生活費と貯金を完全に切り離したいという人におすすめしたい銀行です。
代表口座の中に最大10個までサブ口座(目的別口座)を作れるため、用途別に予算を仕分けておくのに便利。他口座から毎月自動でお金を取り込む入金機能と組み合わせれば、入金後に目的別口座へ自動で振り分ける仕組みが作れます。
対象の取引ではdポイントも貯まり、アプリで残高を確認できますよ。
2. auじぶん銀行
auのサービスを使っている人
auのサービスと組み合わせて普通預金金利を上げたい人に向いています。
au PAYやau PAYカード、三菱UFJ eスマート証券との口座連携といった条件を満たすと普通預金の金利が上がります。
Pontaポイントが貯まりやすくなる会員ステージ「じぶんプラス」の存在もあり、au回線ユーザーならまず検討したい銀行ですね。
3. PayPay銀行
PayPayをよく使う人
普段の買い物や飲み会の割り勘でPayPayをヘビーユースしているなら外せません。
PayPay残高へのチャージはもちろん、出金可能なPayPayマネーなどを銀行口座へ戻す手数料が何度でも0円で済むのが強み。PayPayマネーライトやPayPayポイントは出金できません。
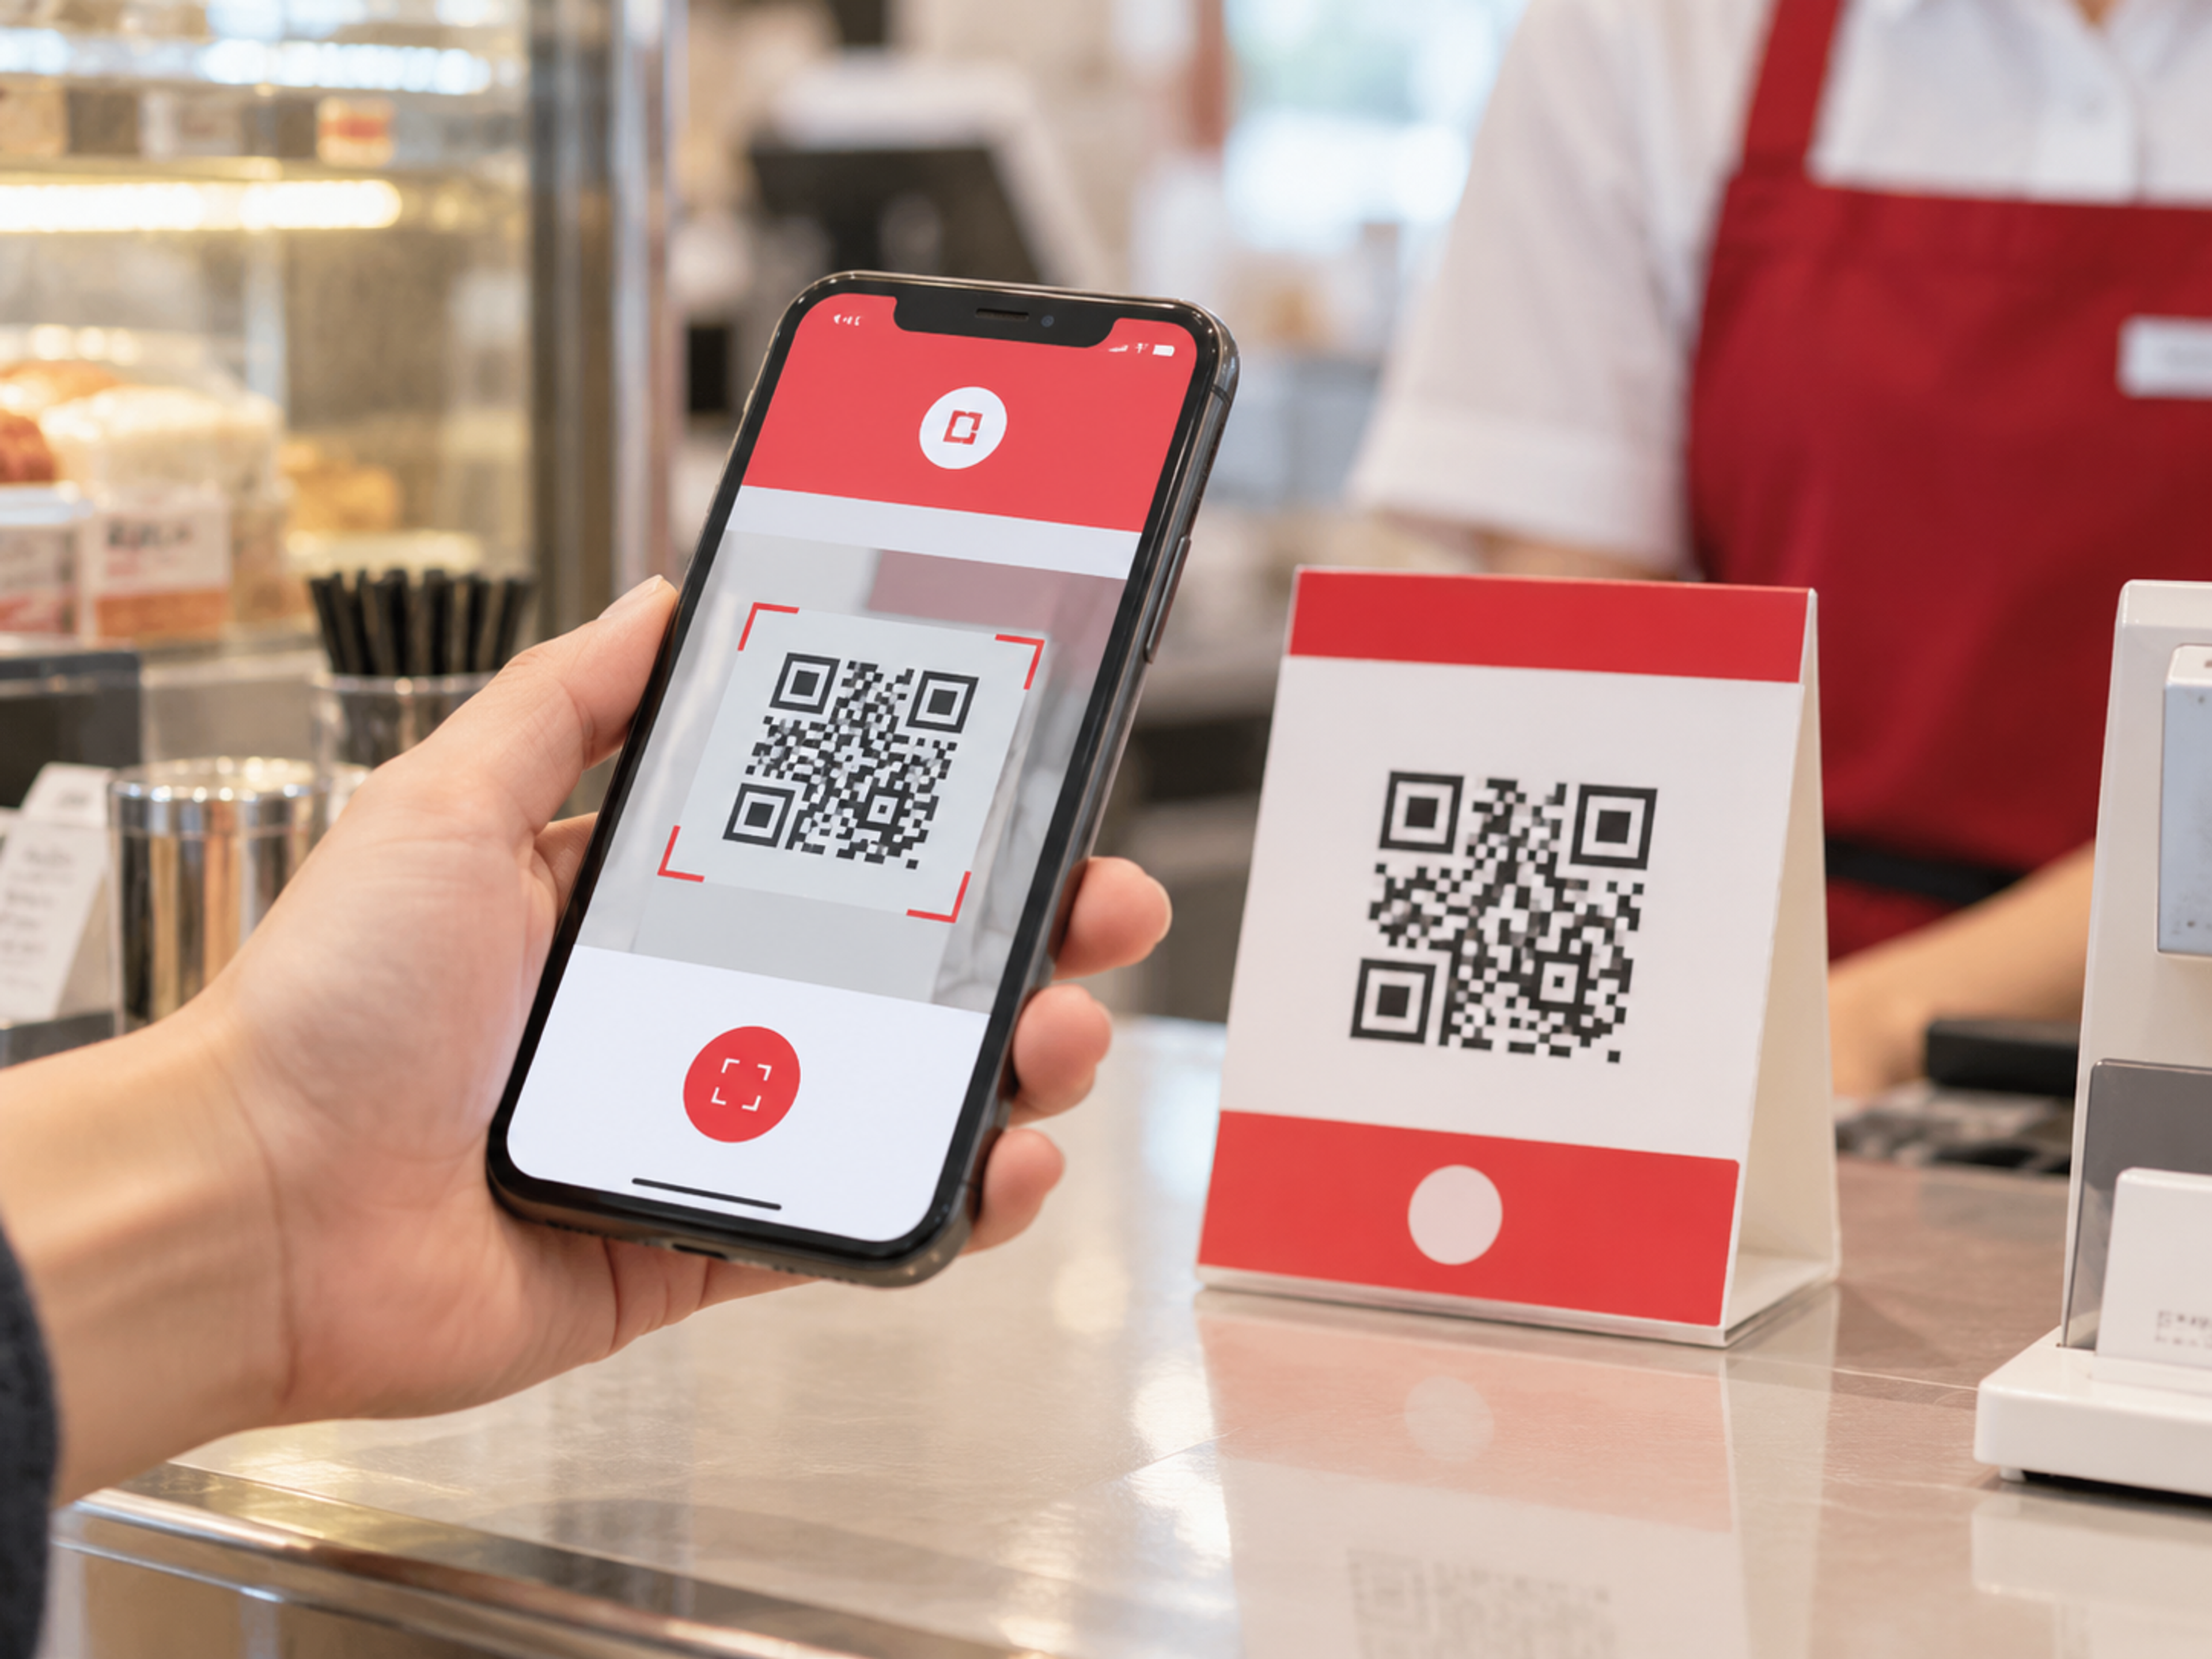
キャッシュカードを持たずにコンビニATMで現金を引き出せるスマホATM機能も扱いやすく、日常の資金移動にも使えます。
4. 楽天銀行
楽天サービスとまとめて使いたい人
給与の受け取りや日々の支払いで楽天ポイントを貯めたい人にぴったりです。
楽天証券と紐づける「マネーブリッジ」で金利を引き上げつつ、ハッピープログラムの条件を満たせば他行振込やATMの無料回数も手に入ります。
ハッピープログラムとは、エントリーするだけで資産残高または利用状況に基づき会員ステージが決定し、それに応じた手数料優遇やサービス利用による楽天ポイント・現金がもらえる優遇プログラムです!
楽天市場での買い物が多い人なら、楽天カードの引落口座にするなどの条件を満たしたときのSPU倍率アップ(ポイント還元率アップ制度)も見逃せません。
5. SBI新生銀行
SBI証券を使っている人
まとまった現金をSBIハイパー預金に置きつつ、将来投資を考えている人に向いています。
SBI証券との連携サービス「SBIハイパー預金」を申し込むと、翌々月から最上位のダイヤモンドステージになります。セブン銀行・ローソン銀行など対象ATMの出金手数料が回数制限なく無料になるのが強み。
定期預金も選べるため、貯め置き用の口座として実用性があります。
【実践編】迷ったらこれ!おすすめの組み合わせ3パターン
複数持ちのメリットが分かっても、具体的にどの組み合わせで始めればいいか分からない…という方も多いはずです。
ここでは、目的やライフスタイルに合わせてそのまま試せる組み合わせを3つ紹介します。
パターン1:【王道】貯蓄を続ける「先取り貯金&資産形成」型
- メイン(給与受取・生活費):楽天銀行 または メガバンク
- 貯金用(先取り貯蓄):ドコモSMTBネット銀行
- 投資用(新NISA):SBI新生銀行(SBI証券連携)
「なかなか貯金ができない」という人に向けた、貯金と投資を分ける組み合わせです。
給与を受け取ったら、ドコモSMTBネット銀行の「定額自動入金」で毎月3万円などを自動で移し、目的別口座で手をつけにくい状態を作ります。引落日は毎月5日か27日、入金は原則4営業日後。
さらに、新NISAなど将来のための資金はSBI新生銀行へ回し、SBIハイパー預金の金利優遇とSBI証券で投資するお金も管理しやすいです。
生活費と貯金、投資用のお金を役割ごとに分けられるため、使い込みを防ぎやすくなりますよ。
金利優遇とは、条件を満たすと金利が上がることです!
パターン2:【ポイ活・日常決済】手数料を抑えて決済と貯金を使い分ける型
- メイン(日常決済・現金出金):PayPay銀行
- 貯蓄・au連携:auじぶん銀行
普段の買い物でコード決済を多用するなら、この組み合わせが快適です。
PayPay銀行はPayPayマネーなど出金できる残高をPayPay銀行へ戻す手数料が0円で、3万円以上の入出金ならATM手数料も何度でも無料。急に現金が必要になったときも、この口座からATMで引き出せます。
一方で、当面使わないお金はauじぶん銀行に預けておき、条件を満たせば金利優遇やPontaポイントを受け取れる組み合わせです。
パターン3:【手間を減らす】毎月自動で振り分ける型
- 給料受取口座:会社の指定口座(メガバンクや地銀など)
- 仕分け・管理用:ドコモSMTBネット銀行
- 固定費・引き落とし用:各ネット銀行
会社の都合で給与振込先をネット銀行にできない場合でも、「定額自動入金」と「定額自動振込」を活用すれば資金移動を自動化できます。
会社の指定口座で受け取ったお金を、ドコモSMTBネット銀行の定額自動入金で毎月5日か27日に引き落とし、原則4営業日後に代表口座へ入金。その後、目的別口座への定額自動振替や、他行への定額自動振込を設定できます。
一度設定すれば、毎月ATMを行き来して資金移動する手間を減らせます。引落日と入金日、振込手数料の無料枠は事前に確認しましょう。
経済圏やポイ活との組み合わせ方
ネット銀行の特典を受けるには、カードやスマホ決済と組み合わせる場合があります。
口座を選ぶときは、自分がよく使っている決済サービスで優遇を受けられるかも見てみましょう。同じグループ内の銀行・カード・QRコード決済をそろえると、条件に応じてポイント還元が増えることも。
ただし、最初からどこか1つの経済圏にすべてを合わせる必要はありません。「普段の買い物はPayPay、投資と貯金はSBI系を使う」といった使い分けでも問題ありません。
- 【楽天経済圏】楽天銀行×楽天カード×楽天証券:楽天市場でのポイントアップと普通預金の金利優遇を両取りできる定番の構成です。
- 【au経済圏】auじぶん銀行×au PAY×au PAYカード:条件クリアで金利優遇を受けつつ、Pontaポイントを逃さず拾えます。
- 【PayPay経済圏】PayPay銀行×PayPayカード×PayPayアプリ:PayPayマネーなど出金可能な残高ならPayPay銀行への出金手数料が0円のため、日常決済の管理がすっきりします。
ネット銀行は安全?不安の正体と先に確認すること
店舗や紙の通帳がないと、不安になるかもしれません。まずは預金保険の対象と、不正利用を防ぐ認証方法を確認しましょう。
通帳や窓口がないのは一見不便そうですが、ATMに並ばずに振込などを済ませられるのは便利です。残高や明細もスマホアプリからすぐに確認できます。
もし銀行が破綻しても、原則として1金融機関につき1人1,000万円までの預金とその利息が保護されます。
預金保険は銀行の破綻に備える制度です。不正送金などのトラブルへの対応は別なので、アプリの認証と取引通知、銀行の連絡窓口も確認しておきましょう!
ネット銀行のデメリットと向かない人
ネット銀行は便利ですが、当然ながら人によって向き・不向きがはっきり分かれます。
実店舗が少ない銀行もあるため「対面でスタッフに質問しながら進めたい」という人には合わない場合がありますし、紙の通帳を発行しない銀行もあります。
問い合わせ方法は銀行ごとに異なるため、電話やチャットの対応時間も確認しておきましょう。
スマホ操作に強い苦手意識がある方や、通帳記帳を家計管理の目安にしている方は、従来の対面型銀行のほうが落ち着いて使えるはずです。
ネット銀行は学生や未成年でも口座を作れる?
学生や10代でも口座を作れるネット銀行はありますが、申込年齢や保護者の同意条件は銀行ごとに異なります。たとえばPayPay銀行の普通預金は満12歳から申し込めますが、未成年者は保護者の同意が必要です。
利用できる年齢や条件を確認してデビットカードを併用すれば、クレカが持てない年齢でもネットショッピングや普段の買い物をスムーズに済ませられます。早い段階からキャッシュレス決済や家計管理に慣れておく手段としても役立つでしょう。
ネット銀行の口座開設までの流れ
口座開設のために窓口へ出向く必要はなく、スマホで申し込める銀行が多いです。
スマホで申し込む場合の主なステップは次の通りです。
- 運転免許証やマイナンバーカードなどの本人確認書類を手元に用意する
- スマホカメラで書類と自分の顔を撮影し、オンライン本人確認で申し込む
- 初期設定を済ませ、必要に応じて証券口座や決済アプリとの連携を行う
その日のうちに必ず使えるとは限らないため、時間に余裕を持っておこないましょう。
まとめ
ネット銀行を選ぶときに、「一番いい1社」を必ず決める必要はありません。
給与受け取り・貯金・決済用と役割を切り分けて必要なら2〜3口座を使い分けると、それぞれの特典を活かせます。
まずは今の自分が一番困っていることに合わせて、1つずつ試してみてください。
ポイントも貯めたい人は、普段使うサービスに合う案件をPICORAで探す方法もあります。掲載案件や獲得条件は時期によって変わりますので、気になる方はぜひチェックしてみてくださいね。
この記事についてAIに聞く
記事の要約と、内容が正しいかどうかをAIに聞けます。気になったときの確認にどうぞ。
外部のAIサービスが記事の意図を引き継いで最新情報を提示してくれます。※AIは回答を誤ることがあります
よくある質問
確認先が増えるので、手間は増えます。家計簿アプリで残高をまとめて見られる場合もありますが、連携できる銀行や更新頻度、情報共有の範囲はアプリごとに違います。まずは2行目が本当に必要か考え、増やすなら引落日と残高を月1回チェックできる形にしましょう。
会社指定の口座を使い続けながら、貯金用にネット銀行を追加できます。ドコモSMTBネット銀行の定額自動入金なら、指定できる他行の本人名義口座から毎月5日か27日に引き落とし、原則4営業日後に入金します。対応金融機関や例外手数料を確認し、給与日に即時移動すると考えないでください(2026年9月28日、同行公式案内で確認)。
提携ATMで引き出せます。ただし使えるATM・時間・料金は銀行ごとに違います。たとえばPayPay銀行は入出金それぞれ月初回無料で、2回目以降は1回3万円以上なら無料。あおぞら銀行 BANKはゆうちょ銀行ATMの案内時間内なら無料ですが、セブン銀行ATMの出金には時間帯別の料金がかかります。近くのATMを公式ページで確かめてから選びましょう(2026年9月28日確認)。
この記事を書いた人
PICORA編集部 野村
証券を扱うメディアからPICORAの担当になりました。自身の実際の経験や、信頼できる一次情報を元に記事を作るよう心がけています!正しいお金の知識を身につけることで、ポイ活の可能性を最大限引き出せるお手伝いができたら幸いです。


