食費の節約をやめた人必見!我慢せずに続けるコツ
公開日:
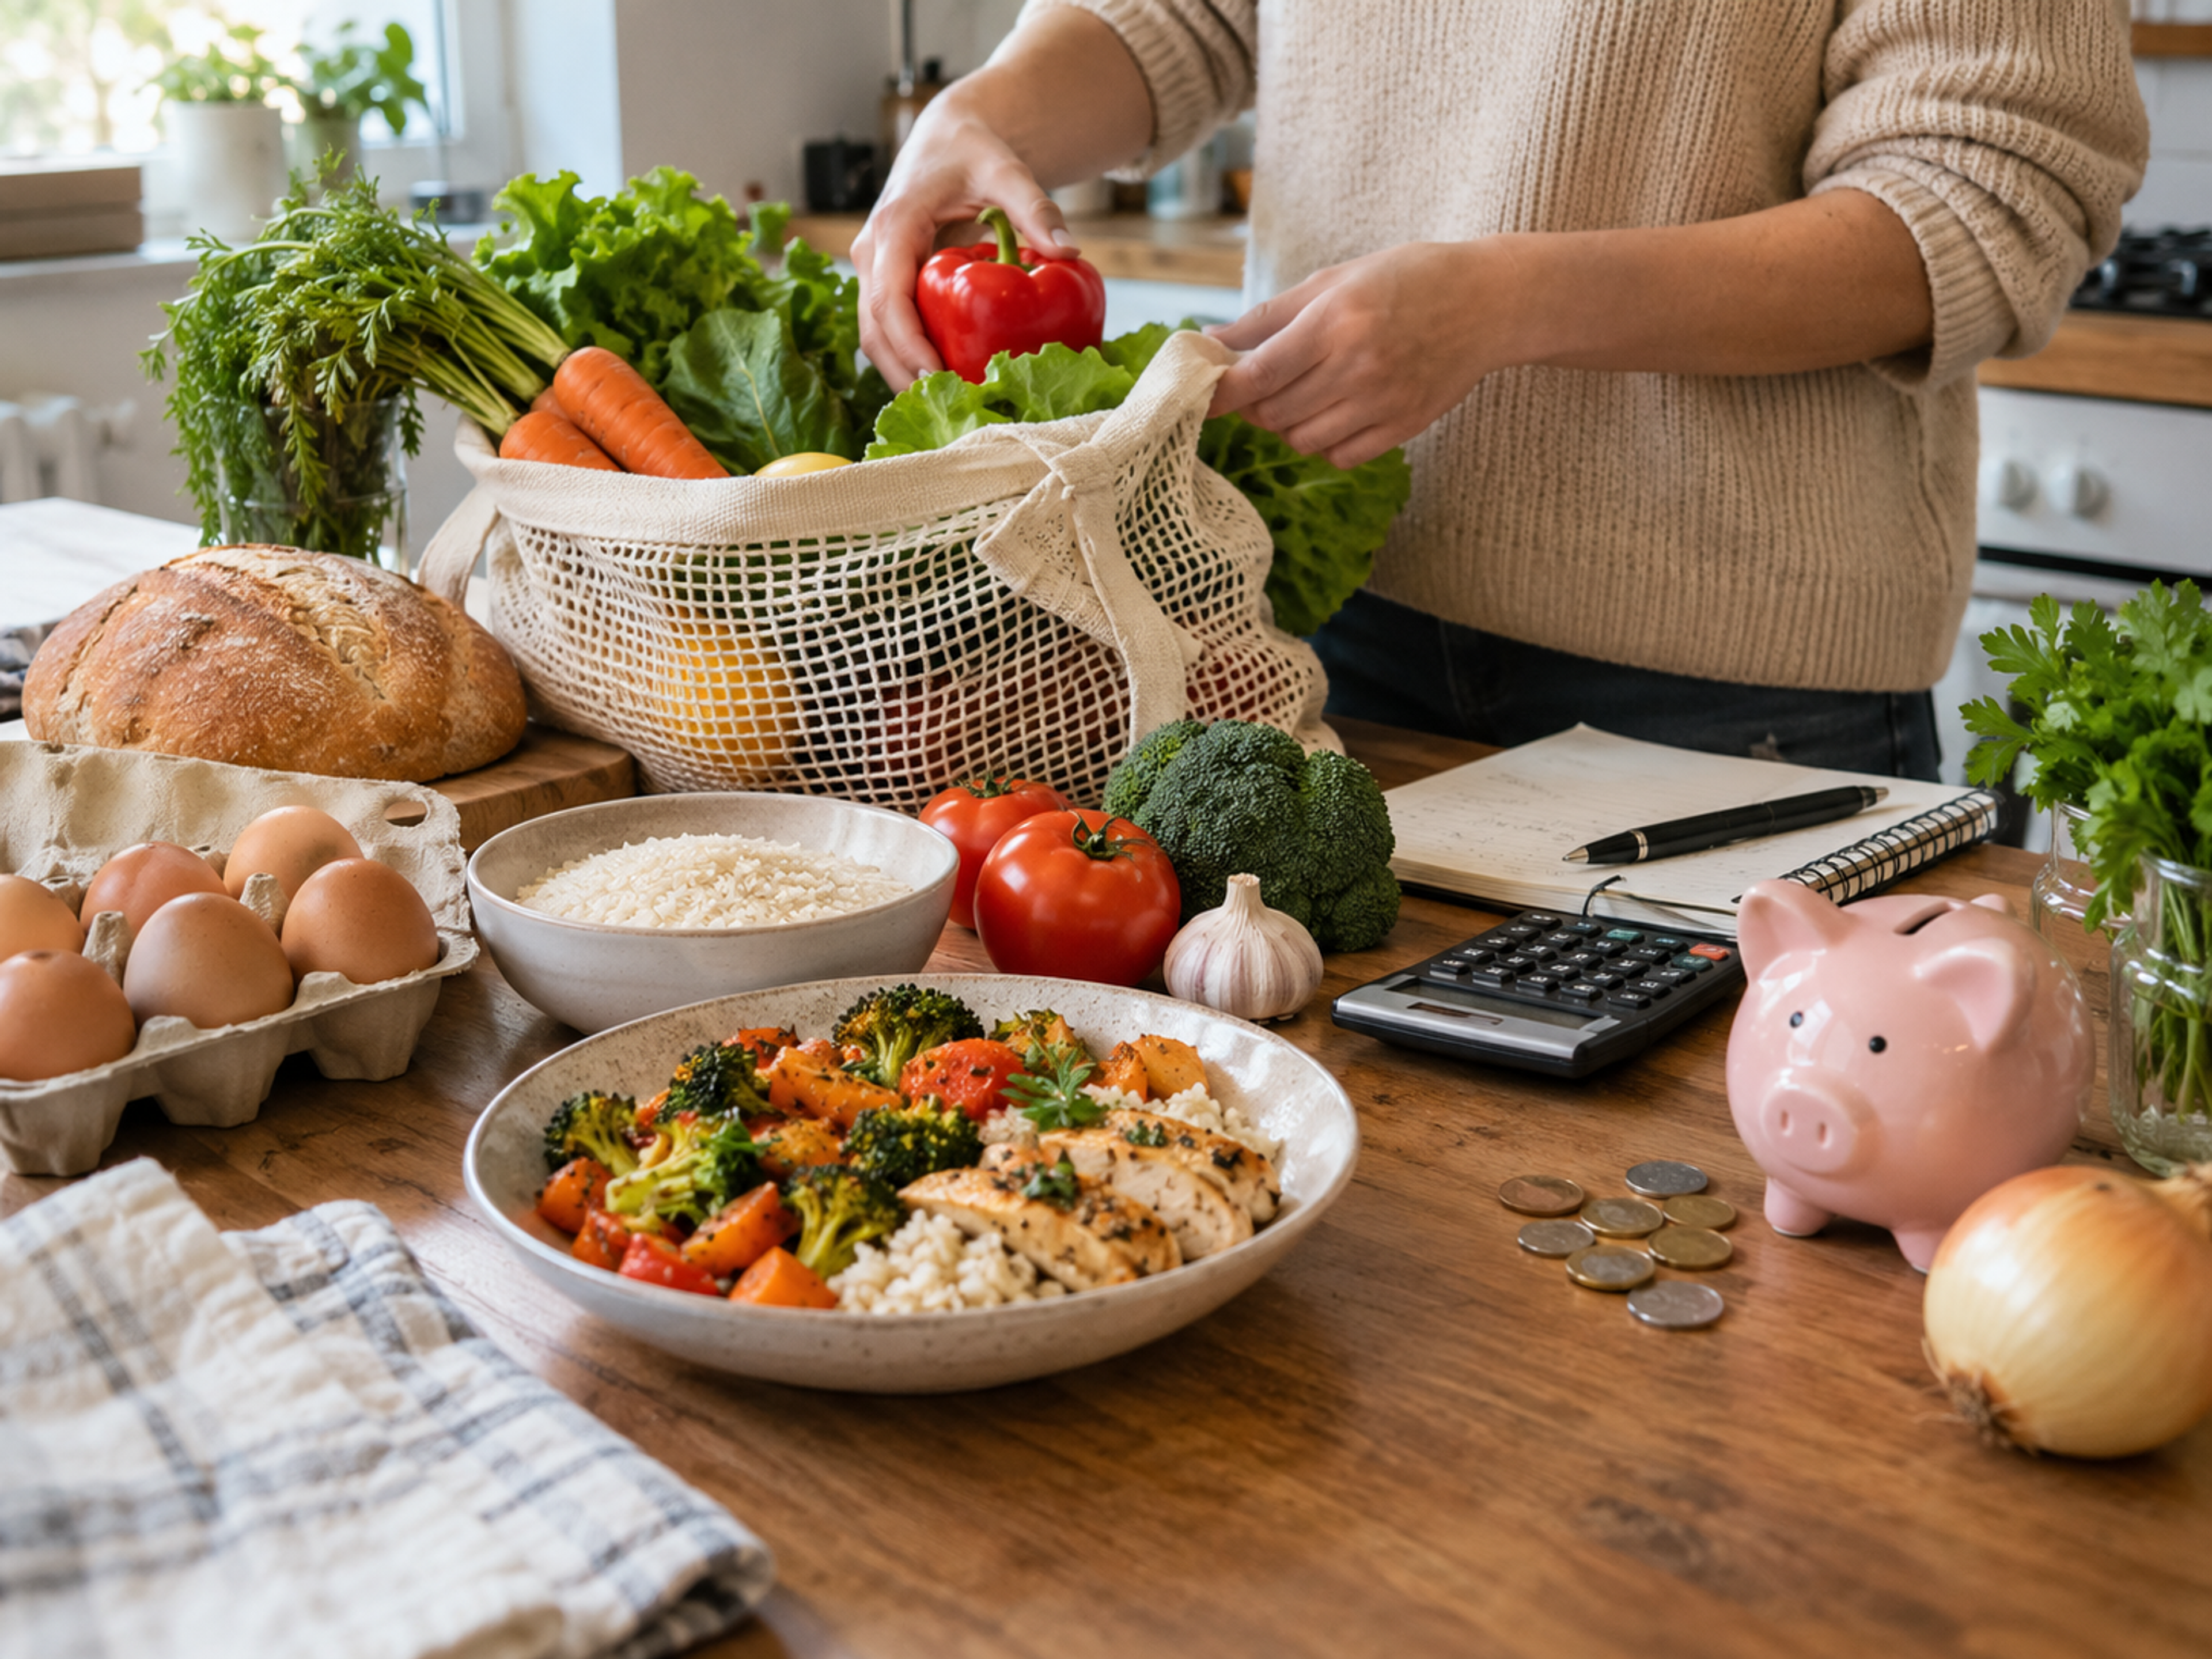
食費を減らそうと、自炊を増やし、おかずも減らしたのに、疲れて続かなかった…。そんな経験はありませんか。
食費は、食べる量や楽しみを削らなくても、買い方や支払い方、外食・嗜好品の予算を見直すことで整えられます。自炊しない日にも続けやすい工夫や、苦しくなったときの緩め方も用意しておけば、節約を投げ出さずに済みますよ。
まずは自分の食費を平均と比べる
自分の食費が世間と比べてどの位置にあるのか分からないまま節約を始めると、必要以上に切り詰めたり、逆に見直すべき出費を見落としたりします。
なんとなく高い気がするという感覚だけで動かず、まずは客観的な数字と見比べてみましょう。
単身世帯・二人以上世帯の食費平均を確認する
総務省統計局の2025年家計調査によると、2025年の1か月あたりの食料支出は、単身世帯で49,321円、二人以上の世帯で94,895円でした。
食料支出とは、食材だけでなく、飲み物や外食など食べることに使った金額です!
| 世帯区分 | 1か月の食料支出 |
| 単身世帯 | 49,321円 |
| 二人以上の世帯 | 94,895円 |
年齢や世帯人数・在宅時間・外食の回数で食費は変わります。平均は使いすぎを決める線ではなく、自分の食費を見直すきっかけとして使いましょう。
食費が平均より高いときに見直したいポイント
食費が平均より高くなるよくある理由が、惣菜やデリバリーの利用です。手軽な反面、1回あたりの支出が大きくなりやすく、回数が増えると食費も上がります。
コンビニのついで買いも、1回数百円が積み重なると家計に響きます。仕事帰りに飲み物だけを買うつもりが、お菓子やデザートも一緒にカゴへ入れていた。こうした日が週3〜4回あれば、月に数千円増えることもあります。
ほかにも、お酒やお菓子といった嗜好品が多い、スーパーへ行くたびに予定外の商品を買ってしまうというケースもあります。
どれか一つでも心当たりがあれば、そこから見直してみてください。
食べる量を減らさずに支払い方を見直す
食べる量やおかずの品数を減らす前に、支払い方を見直してみましょう。同じものを買っても、受け取れるポイントが変わるからです。
還元率でどれくらい差が出るか比べる
還元率とは、支払った金額に対して何%分のポイントなどが戻るかを示す割合です。カード・決済方法・店・利用条件によって変わります。以下は平均ではなく、月5万円を1年間、同じ還元率で払った場合の計算です。
| 還元率 | 月5万円を払った場合の年間ポイント |
| 0% | 0円相当 |
| 0.5% | 3,000円相当 |
| 1.5% | 9,000円相当 |
同じ買い物内容でも、使う支払い方法によって年間で数千円の差がつく計算になります。
買い出し先がだいたい決まっている人は、よく使う店でポイントがつくカードやスマートフォンの決済サービスを一つに決めておくと、毎回選び直す手間がありません。ただし、ポイント目当てで予定外のものを買っては本末転倒です。
実際に選ぶときは、年会費・ポイントがつかない支払い・付与上限・有効期限を公式ページで確認しましょう。
ふるさと納税も食費負担を補う選択肢に
ふるさと納税は、自分で選んだ自治体へ寄附し、上限内であれば税金の負担が軽くなる制度です。自治体から届くお礼の品を返礼品といい、米・豚肉・鶏肉・日持ちする魚といった普段の食材も選べます。店で買う量を減らせるため、日常の食費負担を補う選択肢になります。
ただし、ふるさと納税は買い物の値引きではありません。寄附額を先に支払い、2,000円を超える部分が一定の上限まで、国に納める所得税と自治体に納める住民税から差し引かれます。
日々の細かい節約が苦手な人は、自分の上限と手続きを確認したうえで選択肢に入れてみてください。
仕組みややり方は、以下の記事で詳しく解説しています。
買い方と保存を見直して食品ロスを減らす
支払い方を整えたら、次は、買い方と保存方法を見直して食品ロスを減らします。
食品ロスとは、食べられるのに捨てられる食品のことです!
予定外の買い物と使い残しのうち、自分の家計で金額が大きいほうから試してみましょう。
買い物の回数は「使い切れるか」で決める
店へ行くたびについで買いをする人は、買い物回数を減らし、まとめ買いで食材を余らせる人は、少量ずつ買ってみましょう。
出かける直前に冷蔵庫の写真を撮っておくだけでも、ダブり買いを防ぎやすくなります。空腹のままスーパーに入らないことも、予定外の商品を買うのを減らすコツです。
安さだけでなく、使い切れる量と保存方法で選ぶ
定番の節約食材といえば、もやし・豆腐・納豆・きのこ類・鶏むね肉・豚こまといったものがあります。ただ、いくら単価が安くても使い切れずに腐らせては意味がありません。
肉や魚を多めに買った場合は、1回で使う量に分けてから、表示に従って冷蔵または冷凍すると必要な分だけ取り出せます。豆腐や納豆なら、日持ちを確認しながら、使う日を先に決めてから買うくらいで十分です。
200円の大袋を半分捨てれば、100円分を捨てたことになります。それなら、最初から120円の使い切りパックを買ったほうが安上がりですよね。
安さの単価だけではなく、確実に食べ切れるかでカゴに入れましょう。
自炊しない日も最初から予算に入れる
そもそも自炊がしんどい人が無理に包丁を握ろうとすると、それ自体がストレスになって挫折します。自炊をしない前提で割り切るのも立派な戦略です。
| 選択肢 | 向いている人 |
| 冷凍弁当の宅配 | 忙しく調理の時間が取れない人 |
| 食材宅配のミールキット | 料理はしたいが献立を考える時間がない人 |
| スーパーの惣菜と弁当 | 気分に応じて選びたい人 |
| 外食の使い分け | たまにの楽しみとして使いたい人 |
自炊ゼロでも予算を超えないコツは、宅配弁当は平日の夜だけ、外食は土日のどちらか1回といったように、利用回数か予算の上限を決めておくことです。
食材だけでなく、自炊しない日に使うお金も最初から食費に入れておけば、疲れた日に惣菜や外食を選んでも予定外の出費になりません。
飲み物・お酒・お菓子は食材と分けて考える
食費が膨らむ原因を見つけるには、自炊用の食材・外食・飲み物や嗜好品を分けて見てみることが大切です。
すべてを食費としてまとめていると、どこを見直せばよいのか分かりにくくなります。1か月だけでも分けて記録すると、自炊代ではなくコンビニのコーヒーやデザート代が大きかった、といった盲点に気づけます。
飲み物代は1本・1杯あたりで比べる
特に見落としがちなのが、職場の自販機やコンビニで買う飲み物代です。
1本160円の飲み物を平日に1日2本、月20日買うと、月6,400円、年76,800円の出費になります。
ただ、今日から飲み物を一切買わないと決めても、負担が大きければ続きません。そこで、いつも買う商品と、店や通販でまとめて買った場合の1本あたりの金額を比べてみましょう。コーヒーも、テイクアウトとドリップバッグやスティックコーヒーを1杯あたりで比べると判断しやすくなります。都度買うより安くなるものが多いです。
水筒を毎日洗うのが面倒なら、家から1本持っていくだけでも構いません。全部やめるのではなく、午後の1本だけ買うという緩め方もできます。
お酒・お菓子は我慢するより予算を決める
お酒やスイーツといった嗜好品は、日々の楽しみになっている人もいます。完全にゼロを目指すより、予算を決めるほうが楽しみを残せます。
嗜好品専用の予算は、月3,000〜5,000円などの一律の金額ではなく、前月に実際に使った金額をもとに、自分の家計に合う上限を決めましょう。
コンビニで毎日1〜2品ずつ買うと予定外の買い物が増える人は、お菓子をスーパーやドラッグストアでまとめて買い、平日はそこから食べる分だけ出す方法もあります。
食べる量や楽しみに直接手をつける前に、支払い方・買い方・予算の順で試してみてください。それでも苦しいときは、食費を削りすぎていないかも見直してみましょう。
食事量と栄養を削りすぎていないか確認する
節約を頑張りすぎて、体調や生活に無理が出ていないかも確認しましょう。
体調に変化があれば節約を緩める
食事の回数や量を減らした時期に、寝ても疲れが取れない・集中力が続かない・肌荒れが続くといった不調も重なったら、節約をいったん緩める合図にしてください。
ただし、こうした不調には食費節約以外の原因もあります。症状が続く場合は食費だけが原因だと決めつけず、医療機関へ相談しましょう。
食事の回数や量を極端に減らさない
出費を抑えるにしても、食事の回数や量を極端に減らすのは避けましょう。
厚生労働省と農林水産省が作成した食事バランスガイド(毎日の食事で何をどれだけ食べるかを、料理の種類ごとに示す資料)では、主食、副菜、主菜に加え、牛乳・乳製品と果物を組み合わせる考え方がまとめられています。
節約するときも、魚・肉・卵・大豆製品などの主菜や、野菜・海藻などの副菜が極端に減っていないか確認してください。
必要な量は年齢・性別・体格・活動量・健康状態で変わるため、持病や食事制限がある人は、医師や管理栄養士に相談してください!
苦しくなったら手間のかかる節約から緩める
節約が苦しくなったときに投げ出さないためには、どの節約から緩めるか、順番を決めておきましょう。
作り置きや自炊の品数といった手間のかかる節約から先に手放し、いつもの支払いに組み込めるクレジットカードやスマートフォン決済は最後まで残すのがコツです。ふるさと納税も、毎年の上限と手続きを確認したうえで続けられます。
まずは、作り置きを週1回に減らす、疲れた日は惣菜を足す、週末の外食を1回楽しむといった手軽なところから緩めてみてください。
支払い方の見直しや無理のない予算があれば、多少息抜きを挟んでも大崩れしにくくなります。
まとめ
食費の節約は、食べる量や楽しみを我慢することだけが答えではありません。買い方・支払い方・自炊しない日の予算を組み合わせることで、無理のないバランスが見つかります。
今日から始めるなら、次の3つから選んでみてください。
- いつもの支払いを、条件を確認したうえでクレジットカードやスマートフォン決済に切り替える
- 買った食材を使い切れる量と頻度に買い方を合わせる
- レシートを食材・外食・嗜好品の3つに分けて1か月だけ記録する
どれも食べる量を減らさず、日々の流れに組み込める方法です。そして、しんどくなったら遠慮なく緩めてください。健康を削ってまで続ける節約に意味はありません。
食費だけでなく固定費全体も軽くしたい場合は、スマホ代や保険、使っていないサブスクの整理方法も確認できます。
食費の見直しとあわせて、空き時間にポイントを貯めたい人は、PICORAで今の生活に合う案件を探せます。ぜひ覗いてみてくださいね。
この記事についてAIに聞く
記事の要約と、内容が正しいかどうかをAIに聞けます。気になったときの確認にどうぞ。
外部のAIサービスが記事の意図を引き継いで最新情報を提示してくれます。※AIは回答を誤ることがあります
よくある質問
平均より高いだけで、使いすぎとは限りません。世帯人数や年齢、外食の回数、在宅時間などで食費は変わります。平均額は目標にするのではなく、まず前月の自分の食費と比べて、増えた項目がないか確認する目安として使いましょう。
必ずしも自炊を増やす必要はありません。疲れて自炊が続かない場合は、惣菜や冷凍弁当、下ごしらえ済みの食材セットなども予算に入れて考えましょう。無理に自炊を続けて節約自体をやめてしまうより、続けられる方法を選ぶことが大切です。
ふるさと納税は、スーパーの値引きのようにその場で食費が安くなる制度ではありません。先に自治体へ寄附し、上限内であれば2,000円を超える部分について税金の負担が軽くなる仕組みです。米や肉、魚など普段使う食品を返礼品として選べば、結果的に日常の食費負担を補いやすくなります。
還元率だけで大幅に食費が下がるとは限りません。還元率や対象店舗、上限、利用条件はサービスによって異なります。いつもの買い物を変えずに使える範囲で、現在の支払い方法と比較するのがおすすめです。ポイントを得るために余計な買い物を増やさないことも重要です。
まずは、作り置きや自炊の品数を増やすなど、手間のかかる節約から緩めてみましょう。支払い方法の見直しや、飲み物・お菓子などの予算を決める方法は比較的続けやすいため、残しやすい節約です。食事の量や栄養を削ってまで続ける必要はありません。
この記事を書いた人
PICORA編集部 野村
証券を扱うメディアからPICORAの担当になりました。自身の実際の経験や、信頼できる一次情報を元に記事を作るよう心がけています!正しいお金の知識を身につけることで、ポイ活の可能性を最大限引き出せるお手伝いができたら幸いです。


